申请申根签证,旅行保险究竟要买多少天?
|
申根签证保险天数通常应覆盖计划在申根区停留的每一个自然日,包括入境当天和离境当天。并不是一律要买90天保险,额外增加15天也不是通用保险规定;应核对受理领事馆的具体要求。 |
|---|
申根旅行保险的保障期间:基本规则
根据 欧盟《签证法典》第15条,统一申根签证的旅行医疗保险应覆盖整个计划停留或过境期间,并在所有成员国有效。[1] 也就是说,保险凭证上的日期应覆盖行程和申请材料中的申根旅行日期。可参照机票、酒店和保险日期核对指南。
以下几个概念经常被混淆:
- 保险保障期间: 保单实际提供保障的日期范围。
- 签证有效期: 在符合签证条件的前提下,可以使用该签证的时间窗口。
- 获准停留天数: 签证允许你在申根区实际停留的最长天数。
这几个时间概念有关联,但不一定相同。签证有较宽的使用日期窗口,不代表保险必须覆盖整个窗口。可进一步了解签证有效期与停留天数的区别。
申根签证保险天数怎么算?
1. 确认首次进入申根区的日期
以预计进入申根区的当地日期为准,而不是直接使用从居住国起飞的日期。跨夜航班可能前一天出发、第二天才抵达申根区。
2. 确认最终离开申根区的日期
以预计离开申根区的日期为准。即使航班在晚上起飞,离境当天也需要保障。请核对当地日期和时区,不要只看保单写明的到期时刻。
3. 入境和离境当天都要计入
按自然日计算,首尾两天都包含在内:
保险天数=申根离境日期-申根入境日期+1
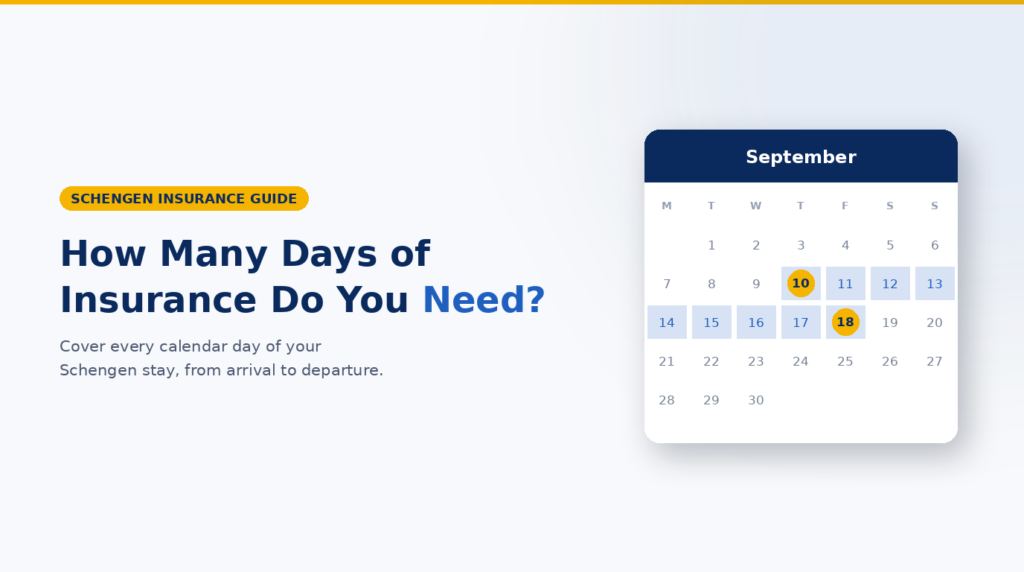
例如,6月10日入境、6月18日离境,需要覆盖9个自然日。6月10日和6月18日都要计入。
4. 核对完整行程
申请表、机票预订、住宿、邀请函或商务日程、说明信和保险凭证中的日期应一致。如果某份文件的离境日期更晚,应将保险延长至该日,或在递交前纠正不一致的信息。可参考说明信与行程单示例。
用实际行程理解保险日期
一周假期
你在9月4日进入法国,9月10日从意大利离开申根区。首尾两天都算在内,共需七天保障。
跨夜返程
你在9月10日 22:30离开西班牙,9月11日到家。申根的基本要求针对计划在申根区停留的期间,因此9月10日必须有保障。不过,某些保单将承保旅程定义为从离家出发到返回家中。选择结束日期前,应阅读保单条款。
行程包含英国
你在德国停留五天、英国三天、荷兰四天。英国不属于申根区,保险凭证必须覆盖前后两段申根行程。如果也希望在英国获得保障,还要确认保单包含英国。
固定日期、预留余量还是全年多次旅行保险?
|
保单方式 |
可能适合 |
购买前核对 |
|---|---|---|
|
固定日期的单次旅行保险 |
已确定的一次旅程 |
是否包含所有申根旅行日期,以及改期和取消条件 |
|
预留额外日期的单次旅行保险 |
行程日期可能变动的旅客 |
未使用的额外天数是否增加保费,以及改期是否需要批准;可用申根保险费用计算器估算不同日期的费用。 |
|
全年多次旅行保险 |
经常出差或探亲访友的旅客 |
每次旅行最长保障期、保障地区、年龄限制,以及凭证是否适用于此次申请 |
保险天数最多的方案不一定最合适。应选择日期正确、符合官方清单,并能提供实际旅行保障的保单。
申根保险必须额外增加15天吗?
这不是一项通用规定。欧盟共同要求是覆盖整个计划停留期间。[1] 部分领事馆指引建议,保险可比计划停留期多安排最多15天,以应对延误或行程推迟。[5]
额外日期应视为灵活安排或特定受理地的要求,不会增加获准停留天数。购买额外保障前,请核对:
- 使领馆当前的材料清单;
- 能否修改保单日期,而不必重新购买;
- 保单生效后是否允许延长;以及
- 延迟返程是自动承保,还是仅在约定的保险事故下承保。
|
请核对官方要求: 领事要求可能因申请地而异,也可能变化。可用领事馆查询工具了解受理机构,再查阅该机构或其授权签证中心的最新官方清单。 |
|---|
单次入境与多次入境签证的保险
单次入境签证的保险凭证应覆盖随申请提交的计划旅程。
申请多次入境签证时, 第15条 规定,申请人通常需要证明首次计划访问的保险,并确认已知悉后续访问也需要保险。[1][4] 这不表示后续旅行可以不买保险。每次之后的停留都应持有有效保险,并在旅行时备妥证明。[3]
全年保险可能方便经常出行的人,但要核对每次旅行的保障上限。名为“全年”的保单,仍可能限制每次旅行的承保天数。可结合保险方案比较指南查看具体条款。
购买前除了天数,还应比较什么?
符合签证要求是文件方面的最低标准,并不等同于理赔体验一定好。应同时阅读保险凭证和完整条款。
请核对以下内容:
- 姓名和旅行日期是否正确;
- 保障地区是否涵盖整个申根区;
- 凭证是否写明至少30,000欧元的医疗保障;[1][3]
- 是否承保紧急医疗、住院治疗和医疗送返;
- 除外责任、免赔额和既往病症规定是否清楚;
- 旅行期间是否能联系紧急援助;
- 在提供该服务时,能否安排直接结算,不要认为一定可以;以及
- 改期、取消及拒签退款的条件是否明确。
你可以通过SchengenSure的保险比较工具或其他服务商比较合适的保单。购买前请阅读凭证和完整条款;购买保险不保证获签。
计算保险期间时常见的错误
- 保险从抵达后的第二天才开始。
- 保险在离开申根区的前一天结束。
- 按住宿晚数计算,而不是按自然日计算。
- 只保障主要目的地,而没有覆盖应承保的整个申根区。
- 以为签证有90天规则,就必须买90天保险。
- 把可选的15天余量当成所有地方的强制规定。
- 后续多次入境旅行仍使用已经失效的首次旅行保险凭证。
- 忽略时差或跨夜航班。
- 没有确认日期能否修改,就先购买保单。
递交申请前的核对清单
- 确认首次抵达申根区的日期。
- 确认最终离开申根区的日期。
- 将入境和离境当天都计入保障天数。
- 把日期与所有行程文件逐一核对;行程规划工具可帮助整理安排。
- 确认所有申根国家均在保障地区内。
- 核对所需保障项目及最低医疗保额。
- 核对申请人姓名及保险凭证编号;可使用保险凭证检查工具辅助检查。
- 查阅受理领事馆最新的签证材料清单。
- 保存电子副本,旅行时随身备有便于出示的证明。
常见问题
申根签证一定要买90天保险吗?
不一定,除非计划承保的旅程为90天,或适用于你的官方指引另有要求。任意180天内最多停留90天的短期停留上限,不是默认保险天数。
保险要覆盖整个签证有效期吗?
通常应覆盖整个计划停留期间,而不是较宽签证有效期窗口中的每一天。如果此次申请有不同官方要求,应按要求准备。
入境和离境当天都算保险天数吗?
是。应包含进入申根区及离开申根区的两个自然日。
买保险后旅行日期改变,怎么办?
出发前联系保险公司修改或重新出具凭证。不要假定原保单会随机票预订自动改期。
别人可以替我买保险吗?
通常可以,但签证申请人必须被清楚列为被保险人。还要核对保险公司的投保资格及凭证格式要求。
多次入境签证的后续旅行需要什么保险?
每次停留都需要有效的旅行医疗保险。首次申请提交的保单到期后,不会继续保障后面的旅程。
这份指南也适用于长期留学或工作签证吗?
不一定。本文讨论短期申根签证。各国长期签证及居留许可的医疗保险规则可能不同,应向该国主管机关核实。
按真实旅程确定保障日期
计算 申根签证保险天数 时,应把进入申根区到离境当天的每个自然日都计入。保险凭证要与行程一致,区分保险日期和签证有效期;遇到额外天数要求,应向负责受理的领事馆核实。