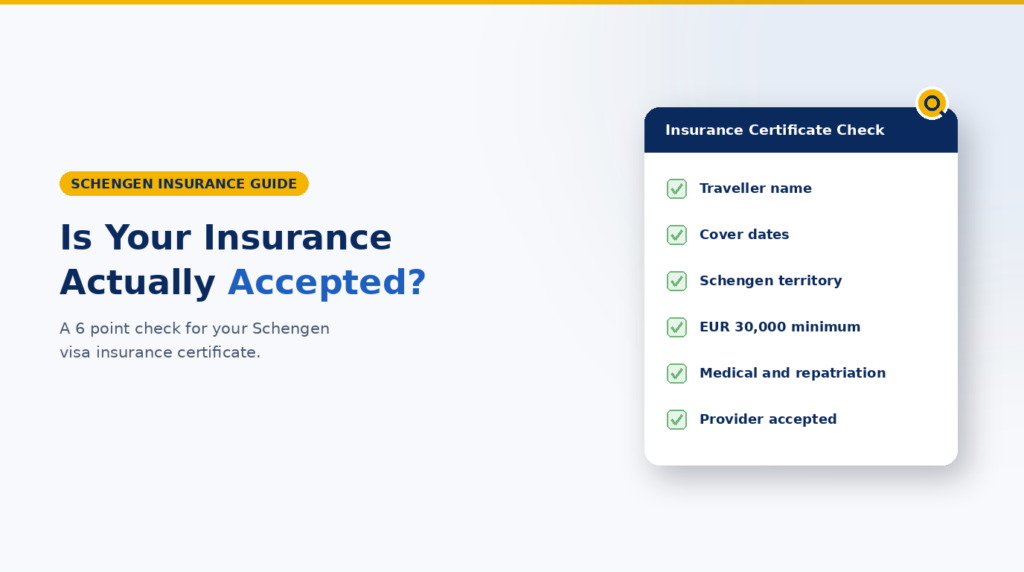
Para malaman kung angkop ang iyong Schengen visa travel insurance, suriin ang policy, ang pinatutunayan ng certificate, at ang mga tuntunin sa insurer kung saan ka mag-a-apply. Ang katagang «Schengen compliant» ay may saysay lamang kung pasok sa mga kinakailangan ang aktuwal na coverage at mga dokumento.[1]
Schengen visa travel insurance: ano ang kailangang saklaw?
Hindi sapat na kilala ang insurer o may label na «Schengen insurance» ang website. Sa Article 15 ng EU Visa Code, kailangan ang sapat at valid na travel medical insurance para sa itinakdang emergency at repatriation risks.[1]
- Dapat valid ang coverage sa kinakailangang teritoryo ng Schengen.
- Dapat sakop ang buong planong stay o transit. Tingnan ang gabay sa tagal ng Schengen insurance para matukoy ang kailangang coverage period.
- Ang minimum medical coverage ay EUR 30,000.
- Dapat kasama ang medical repatriation, agarang gamutan, emergency hospital treatment, at mga gastos kaugnay ng pagkamatay.
- Dapat isaalang-alang ng consulate kung maipapatupad ang mga claim laban sa insurer sa isang Member State.[1]
|
«Hindi sapat ang EUR 30,000 limit lang. Mahalaga rin ang teritoryo, petsa, medical risks, repatriation, at kung tinatanggap ang insurer.» |
Ang 6-point insurance certificate check ng SchengenSure
Gawin ito bago isumite ang certificate. Makakatulong ang insurance certificate checker sa pagsusuri, pero hindi nito pinapalitan ang pinakabagong checklist ng tamang consulate.
- PANGALAN: Malinaw bang nakapangalan ang insured traveller? Tingnan ang spelling, passport details kung nakalagay, at kung may sariling patunay ng coverage ang bawat biyaherong kailangang insured.
- MGA PETSA: Sakop ba ang buong planong stay? Itugma ang coverage dates sa application at reservations gamit ang gabay sa pagtutugma ng flight, hotel at insurance dates.
- TERITORYO: Malinaw bang sakop ang kinakailangang Schengen territory? Huwag ipalagay na sapat na patunay ang malabong label na «Europe».
- COVERAGE LIMIT: Hindi ba bababa sa EUR 30,000 ang medical coverage? Basahin ang certificate o policy wording, hindi lang ang sales page.[1]
- MEDICAL AT REPATRIATION: Makikita ba ang emergency treatment, hospitalisation at repatriation coverage? Kung malabo ang certificate, humingi sa insurer ng mas malinaw na visa certificate o confirmation.
Policy coverage, certificate at insurer: magkahiwalay na suriin
|
Susuriin |
Mahalagang tanong |
Kung hindi malinaw |
|
Sapat na policy coverage |
Tugma ba ang aktuwal na coverage sa Article 15? |
Basahin ang policy at certificate; ipakumpirma sa insurer ang mga kulang na detalye. |
|
Linaw ng certificate |
Makikita ba ng visa officer ang kinakailangang coverage sa isinumiteng dokumento? |
Humingi ng visa certificate o written confirmation na malinaw ang kaugnay na coverage. |
|
Pagtanggap sa insurer[5] |
May approved insurer list ba para sa insurance mula sa bansa ng aplikante, o ibang lokal na tuntunin sa lugar ng application? |
Tingnan ang opisyal na embassy, consulate o local Schengen guidance. Makakatulong ang consulate finder para matukoy ang tamang tanggapan. |
|
«Maaaring sapat ang policy pero kulang ang ebidensya. Kahit malinaw ang certificate, hindi pa rin sapat kung hindi sumusunod sa tuntunin ang policy o insurer.» |
Sa India mag-a-apply? Tingnan ang approved insurer list
May dagdag na pagsusuri sa insurer para sa mga nag-a-apply sa India. Ayon sa German missions sa India, tumatanggap lamang sila ng Indian travel medical insurance mula sa mga kumpanyang nasa naaangkop na Schengen approved list.[2] Ang opisyal na Swiss visa page para sa India, na inilathala noong January 2026, ay may link sa approved list ng Indian insurers na may petsang 1 January 2026.[3] Dapat mula sa approved insurer ang Indian insurance. Maaari ring kumuha sa ibang bansa kung maipapatupad ang mga claim laban sa insurer sa isang Schengen State.[5]
Maghambing ng mga insurance option para sa visa sa SchengenSure.
Hindi ibig sabihin nito na awtomatikong tanggap ang lahat ng European policy o hindi tanggap ang lahat ng Indian policy. Ang naaangkop na consular rules at aktuwal na coverage ang mahalaga, hindi lang ang bansang pinagmulan ng insurer.
Kailangan bang may salitang «Schengen» ang certificate?
Itinatakda ng Visa Code ang mahahalagang coverage requirement, hindi ang iisang marketing phrase na dapat nasa bawat certificate.[1] Mas madaling suriin ang certificate kung malinaw ang teritoryo, petsa, insured person, medical limit, at emergency at repatriation coverage.
Halimbawa, ayon sa opisyal na Dutch guidance para sa India, dapat nakasaad na sakop ang lahat ng Schengen country sa buong stay at hindi bababa sa EUR 30,000 ang medical expenses, kasama ang hospital treatment, emergency care at repatriation.[4]
Ano ang gagawin kung may kulang sa certificate?
- Huwag baguhin o i-edit ang certificate nang sarili mo.
- Humingi sa insurer ng updated visa certificate, policy schedule o written confirmation.
- Tingnan kung nasa ibang bahagi ng policy wording ang detalye at kung tinatanggap itong kasama ng certificate.
- Suriin ulit ang petsa kung nagbago ang itinerary matapos ma-issue ang certificate.
- Kung hindi tanggap ang insurer sa lokal na listahan, humanap ng ibang angkop na policy. Makakatulong ang gabay sa paghahambing ng Schengen insurance plans.
Mga karaniwang pagkakamali sa pag-check ng insurance
- Pag-aakalang sapat ang «Schengen compliant» nang hindi sinusuri ang ebidensya.
- Pagtingin lang sa EUR 30,000 at pagkaligta sa teritoryo, petsa o repatriation.
- Pagsumite ng certificate na mas maikli ang coverage kaysa sa biyahe.
- Paggamit ng «Europe» policy nang hindi kinukumpirma ang kinakailangang Schengen territory.
- Paggamit ng lumang approved list mula sa third-party website.
- Pagkalito sa pagtanggap ng visa document at sa dali o hirap ng pag-claim.
- Pagbili agad ng isa pang policy kahit puwedeng mas malinaw na certificate lang ang kailangan. Kung kailangan nang maghambing ng presyo, gamitin ang Schengen insurance cost calculator.
Checklist bago ang visa appointment
☐ Tama ang pangalan ng insured traveller.
☐ Sakop ng petsa ang buong planong stay.
☐ Pasok ang teritoryo sa naaangkop na Schengen requirement.
☐ Hindi bababa sa EUR 30,000 ang medical coverage.
☐ Sakop ang emergency medical at hospital treatment.
☐ Kasama ang medical repatriation at ang kinakailangang repatriation o gastos kaugnay ng pagkamatay.
☐ Malinaw na pinatutunayan ng certificate ang coverage.
☐ Pasok ang insurer sa anumang lokal na approved-provider rule.
☐ Nasuri ang pinakabagong consular instructions at Schengen visa documents checklist.
☐ Naka-save at handa nang isumite ang policy documents.
Travel medical insurance: paliwanag ng German missions sa India
Dapat nasa approved list ang insurer ng Indian policy. Maaari ring bumili sa ibang bansa kung maipapatupad ang claim laban sa insurer sa isang Schengen State.[5] Maghambing ng insurance para sa visa sa SchengenSure.
Nililinaw ng German missions sa India ang sumusunod:
- Kung Indian company ang pagbibilhan, dapat nasa approved list ito at sundin ang anumang nakasaad na age o policy restriction.
- Hindi laging kailangang bumili sa India. Puwedeng kumuha sa ibang bansa kung maipapatupad ang claim laban sa insurer sa isang Schengen State.
- Dapat sakop ang buong Schengen Area sa buong planong stay o transit, na may hindi bababa sa €30,000 para sa urgent treatment, emergency hospitalisation, medical repatriation at repatriation kapag namatay.
- Sa multiple-entry visa, sa unang pagsusumite ay dapat sakop ang unang planong pagbisita; kailangan din ng valid insurance sa mga susunod na biyahe.
Kailan dapat palitan ang policy?
Huwag magpalit dahil lang hindi ka sigurado. Ihambing muna sa opisyal na requirement at humingi ng paliwanag o bagong certificate kung kailangan.
Isaalang-alang ang ibang policy kung may mahalagang kulang, walang sapat na ebidensya, hindi maitama ang petsa o teritoryo, o hindi tanggap ng consulate ang insurer. Sa insurance comparison tool, tingnan din ang exclusions, assistance, claims process, cancellation at paraan ng pagbabayad ng medical bills.
SchengenSure ay puwedeng gamiting paghahambingan pagkatapos ng pagsusuring ito. Basahin pa rin ang opisyal na visa instructions ng bansang inaaplayan.
Mga madalas itanong
Paano malalaman kung tanggap ang insurance ko sa Schengen visa?
Suriin ang identity, petsa, teritoryo, minimum na EUR 30,000 medical coverage, emergency treatment, hospitalisation at repatriation. Tingnan din ang insurer rules sa lugar ng application.[1]
Tinatanggap ba ang kahit anong travel insurance?
Hindi. Dapat pasok sa naaangkop na Schengen requirements; may mga lugar ding may approved-provider list o dagdag na tuntunin.
Sapat na ba ang EUR 30,000 coverage?
Hindi. Minimum lang ang EUR 30,000; dapat tama rin ang teritoryo, duration at covered risks.[1]
Puwede bang gumamit ng Indian travel insurance?
Posible, pero dapat tingnan ng mga aplikante sa India ang kasalukuyang impormasyon mula sa tamang Schengen mission. Maaaring limitado ang Indian insurers na tinatanggap.[2][3]
Dapat bang tugma ang insurance dates sa visa application?
Dapat sakop ang buong planong stay. Itugma ang mga petsa sa application at supporting documents; makakatulong ang itinerary builder sa pag-aayos ng biyahe.[1]
Paano kung walang repatriation sa certificate?
Basahin ang buong policy at humingi ng mas malinaw na visa certificate o written confirmation. Huwag ipalagay na may coverage kung malabo ang ebidensya.
Puwede bang ibang tao ang bumili para sa akin?
Oo. Pinapayagan ng Visa Code ang pagbili ng ibang tao sa pangalan ng aplikante, basta natutugunan ang mga kondisyon.[1]
Puwede bang ma-refuse ang visa dahil sa invalid insurance?
Required supporting document ang travel medical insurance para sa mga aplikanteng sakop ng Article 15. Kung kulang o invalid, maaaring hindi matugunan ang visa requirements. Tingnan ang tuntunin sa kaso mo at ang gabay sa Schengen visa refusal reasons.
Tamang pagkakasunod-sunod ng pagsusuri
Huwag magpasya batay lang sa brand o marketing. Tiyakin ang coverage, ang pinatutunayan ng certificate at ang lokal na insurer rules kung saan ka magsusumite.
Unahin ang requirements, certificate, insurer at consular check; saka magpatama o maghambing kung kailangan. Nakakabawas ito ng pag-aalinlangan nang hindi bumibili ng hindi kailangang duplicate policy.