Sinuri at napatunayan gamit ang mga opisyal na sanggunian noong 16 Agosto 2026
Ang “Schengen visa denied dahil sa insurance” ay maaaring masakit sa loob, lalo na matapos ang ilang linggong pagkuha ng bank statements, reservations, dokumento sa trabaho at invitation letters. Gayunman, ang problema sa dokumento ng insurance ay karaniwang mas limitado kaysa sa unang akala.
Ayon sa post ng SchengenSure na “Schengen Visa 2024 Statistics”, bumaba ang pangkalahatang rate ng pagtanggi mula 16% noong 2023 hanggang 14.8% noong 2024.5 Ito ay katumbas ng humigit-kumulang 1 sa 7 na aplikante. Ang pagtanggi ay hindi nangangahulugan na ang aplikante ay nagkamali o hindi angkop para sa paglalakbay. Minsan, ang isang dokumento ay hindi nagpapakita ng kinakailangang impormasyon nang malinaw.
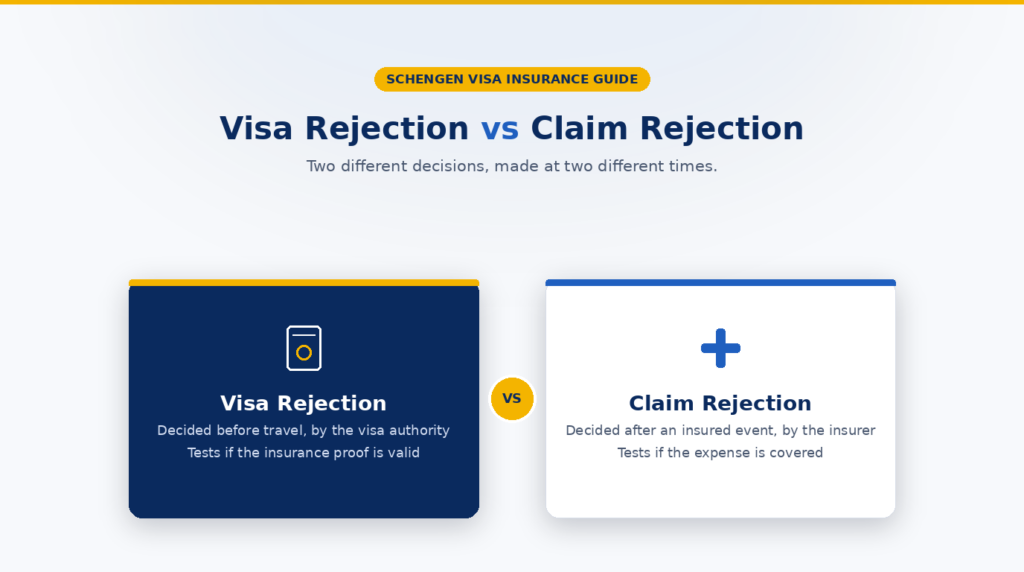
Maaaring tanggihan ang Schengen visa kung hindi ka makapagpakita ng sapat at balidong travel medical insurance. Problema ito sa pagsunod ng dokumento sa mga kailangan sa visa. Iba ang pagtanggi sa insurance claim: nangyayari ito matapos ang isang insured event, kapag pinagpapasyahan ng insurer kung sakop ng policy ang isang partikular na gastos.
Ang mahalaga ay paghiwalayin ang problema sa insurance mula sa natitirang bahagi ng iyong aplikasyon. Kung ang pagtanggi ay tumutukoy partikular sa travel medical insurance, suriin ang sertipiko at mga tuntunin ng polisiya laban sa mga isyu na nakalista sa ibaba. Huwag ipagpalagay na ang pagbili ng isa pang polisiya na may ibang logo ay malulutas ang problema. Ang kapalit na dokumento ay dapat itama ang aktwal na depekto.
Kung ikaw ay nangongolekta ng mga dokumento sa ngalan ng isang magulang, siguraduhing suriin mo mismo ang sertipiko, sa halip na ipagpalagay na tama ang lahat ng detalye na isinulat ng ahente, bangko, o kompanya ng seguro.
Talaga bang puwedeng ma-deny ang Schengen visa dahil sa travel insurance?
Oo. Ayon sa EU Visa Code,1 ang mga aplikanteng kailangang may travel medical insurance ay dapat magpatunay na sapat at balido ang coverage. Karaniwan, dapat sakop nito ang buong planong pananatili, balido ito sa buong Schengen area, at may hindi bababa sa EUR 30,000 para sa kaugnay na medikal at repatriation na panganib.
|
MAHALAGA: Ang “Schengen visa denied dahil sa insurance” ay tungkol sa kung pasado sa visa requirements ang patunay ng insurance. Ang pagtanggi sa insurance claim ay tungkol sa kung babayaran ng policy ang isang gastusing nangyari kalaunan. |
Ano ang maaaring ibig sabihin ng “hindi balido ang travel medical insurance”?
Maaaring magdulot ng problema sa visa ang isang polisiya kung ang sertipiko o polisiya ay hindi malinaw na natutugunan ang mga kinakailangang kondisyon. Kabilang sa mga karaniwang problema ang:
- mga petsa na hindi sumasakop sa buong inaasahang pananatili o pagdaan;
- sakop sa teritoryo na hindi naaangkop sa buong kinakailangang teritoryo ng Schengen;
- sakop sa kalusugan na mas mababa sa minimum na EUR 30,000;
- kulang o hindi malinaw na coverage para sa emergency medical care, paggamot sa ospital o repatriation;
- isang sertipiko na hindi malinaw na nagpapakilala sa aplikante;
- isang kompanya ng seguro o produkto na hindi tinatanggap sa ilalim ng mga patakaran ng konsulado na partikular sa bansa;
- pagkakaiba sa pagitan ng mga petsa ng seguro at ng itineraryo.
Ang problema ay hindi kinakailangang dahil ang kompanya ng seguro ay “masama.” Ang dokumentong ipinasa ay maaaring simpleng hindi angkop para sa aplikasyon ng visa na iyon.1
Visa refusal dahil sa insurance kumpara sa pagtanggi sa travel insurance claim
|
Pagtanggi ng visa dahil sa travel insurance |
pagtanggi sa insurance claim |
|
Nangyayari sa panahon ng aplikasyon ng visa |
Nangyayari pagkatapos ng isang insidente na sakop ng seguro |
|
Desisyon ng awtoridad ng visa |
Desisyon ng insurer o tagapamahala ng insurance claims |
|
Sinusuri kung sapat at balido ang patunay ng insurance |
Sinusuri kung sakop ng kontrata ang gastos |
|
Maaaring itigil ang biyahe bago ito magsimula |
Maaaring lumikha ng gastos na hindi sakop ng seguro sa panahon o pagkatapos ng biyahe |
|
Kinakailangan suriin ang dahilan ng pagtanggi at ang proseso ng visa |
Kailangang suriin ang exclusions, ebidensya at proseso ng insurance claim |
Magkahiwalay ang mga desisyon. Maaaring tanggapin ang policy para sa visa pero tanggihan ang claim sa kalaunan dahil sa exclusion o ibang kondisyon. Maaari ring may kapaki-pakinabang na medical benefits ang policy ngunit magkaproblema sa visa kung hindi pasado ang certificate sa mga tuntunin ng konsulado sa dokumento.
Tinatanggap ba ang travel insurance mula sa India para sa Schengen visa?
Oo, maaari itong tanggapin, pero hindi dapat ipagpalagay na tanggap ang lahat ng Indian policy.2,3,4
Para sa mga nag-a-apply sa India, sinasabi ng mga misyong Aleman na tumatanggap lamang sila ng Indian travel medical insurance mula sa mga aprubadong Indian travel insurance company sa inilathalang listahan.2,3 Ayon din sa kanilang gabay, maaaring kumuha ng insurance sa ibang bansa kung maaaring singilin at mabawi sa isang Schengen State ang mga claim laban sa insurer.
Kaya mas mahalagang itanong: “Tatanggapin ba ng konsuladong nagpoproseso ng aplikasyon ko ang mismong insurer, plan at certificate na ito?”
Kung alam mong kailangan mo ng Schengen insurance, saan dapat bumili?
Ihambing ang mga policy sa dalawang aspeto: pagtanggap para sa visa at aktuwal na suporta sa insurance claim.
Unahin ang pagiging angkop ng dokumento para sa visa
Bago magbayad, tiyaking makikita sa certificate ang:
- ang iyong tamang pangalan at mga petsa ng paglalakbay;
- ang kinakailangang bisa sa teritoryo;
- hindi bababa sa EUR 30,000 na saklaw ng medikal;
- coverage para sa emergency medical care, ospital at repatriation;
- anumang partikular na kailangan ng konsulado tungkol sa insurer o certificate.
Kung ang polisiya ay hindi kayang matugunan ang listahan ng mga kinakailangan para sa visa, ang iba pang benepisyo nito ay hindi malulutas ang problema sa aplikasyon.
Pagkatapos, ihambing kung paano gumagana ang policy kapag may emergency
Dalawang polisiyang sumusunod sa mga kinakailangan ng Schengen ay maaaring magdulot ng iba’t ibang karanasan para sa mga biyahero. Ihambing:
- 24/7 emergency assistance;
- kung posible ang direktang pagbabayad o garantiya ng pagbabayad, at sa ilalim ng anong kondisyon;
- kung kailangan mong magbayad muna at humingi ng reimbursement;
- exclusions, mga tuntunin sa dati nang sakit at deductibles;
- mga kinakailangan sa dokumento o pagsasalin;
- mga deadline para sa pagpapabatid;
- mga wika ng suporta at mga paraan ng pakikipag-ugnayan.
Huwag ipagpalagay na awtomatikong may cashless treatment ang European o destination-based insurer, o na palaging kailangan munang magbayad at magpa-reimburse sa Indian insurer. Nakadepende ito sa policy at assistance network.
Indian insurer o European at destination-based insurer: ano ang pinakamahalaga?
Ang lokasyon ng insurance company ay isa lamang sa mga salik.
|
Ano ang dapat ihambing |
Bakit ito mahalaga |
|
Pag-apruba ng konsulado |
Dapat angkop ang policy para sa aplikasyon ng visa |
|
Kalinawan ng sertipiko |
Maaaring mabawasan ng malinaw na ebidensya ang mga tanong sa dokumento |
|
Kakayahang masingil ang insurer sa Schengen |
Mahalaga ayon sa Visa Code |
|
Tulong sa emerhensiya |
Mahalaga kung kailangan ng tulong sa ospital sa ibang bansa |
|
Availability ng direktang pagbabayad |
Maaaring mabawasan ang paunang bayad kung available |
|
Mga pagbubukod at deductible |
Nakakaapekto sa kung ano ang aktwal na babayaran ng insurer |
|
Mga kinakailangan sa dokumento |
Mahalaga kapag ang mga medikal na rekord ay nasa ibang wika |
|
Mga kondisyon sa pagkansela ng policy kapag denied ang visa |
Umiiral lamang kung tahasang kasama sa policy |
Maaaring makatulong ang isang tool sa paghahambing, ngunit palaging basahin ang mga tuntunin ng polisiya at ang opisyal na listahan ng mga kinakailangan bago bumili.
SchengenSure: Ihambing ang mga opsyon ng Schengen travel insurance batay sa pagiging angkop para sa visa, saklaw ng medikal, modelo ng tulong, at proseso ng pag-claim.
Simpleng halimbawa: magkaibang uri ng pagtanggi
Manlalakbay A: Nagsumite ang aplikante ng katanggap-tanggap na policy at nakakuha ng visa. Habang naglalakbay, may medical claim na kalaunang tinanggihan dahil sakop ng exclusion ang gastos. Magkahiwalay ang visa decision at claim decision.
Manlalakbay B: Bumili ang aplikante ng travel insurance, ngunit hindi napapatunayan ng certificate na sapat at balido ang Schengen coverage. Tinanggihan ng visa authority ang aplikasyon bago bumiyahe. Wala pang insurance claim na nangyari.
Kailangang suriin ni Manlalakbay A ang claim decision at policy terms. Kailangang ayusin ni Manlalakbay B ang dahilan ng visa refusal at ang insurance evidence para sa apela o bagong aplikasyon.
Karaniwang pagkakamali sa insurance
- Pagbili ng pinakamurang polisiya nang hindi tinitingnan ang sertipiko.
- Pagkalito sa domestic health insurance at Schengen travel medical insurance.
- Ang pag-aakala na ang €30,000 lamang ay sapat na upang matiyak ang pagsunod.
- Pagpili ng maling petsa ng paglalakbay.
- Hindi pagsunod sa mga patakaran ng mga awtorisadong kompanya na partikular sa bansa.
- Pag-upload ng resibo ng pagbabayad sa halip na ang kinakailangang sertipiko.
- Pag-aakala na ang coverage ng credit card ay awtomatikong natutugunan ang lahat ng kinakailangan.
- Pagtuon lamang sa pagtanggap ng visa at hindi sa paghawak ng mga claim sa ibang bansa.
Mga kailangan sa Schengen visa insurance: checklist bago bumili
☐ Suriin ang kasalukuyang visa checklist ng konsulado.
☐ Kumpirmahin ang bisa para sa kinakailangang lugar ng Schengen.
☐ Kumpirmahin ang coverage para sa buong inaasahang pananatili o kinakailangang panahon.
☐ Kumpirmahin ang hindi bababa sa EUR 30,000 na coverage para sa medikal.
☐ Kumpirmahin ang coverage para sa emergency medical care, ospital at repatriation.
☐ Suriin kung ang listahan ng mga awtorisadong kompanya ay naaangkop.
☐ Basahin ang exclusions, deductibles at mga tuntunin sa dati nang sakit.
☐ Suriin ang mga pamamaraan para sa emergency assistance at reimbursement/direktang pagbabayad.
☐ Itugma ang certificate sa pangalan sa pasaporte at sa itinerary.
☐ Itabi ang certificate, policy wording at emergency contacts.
Ano ang gagawin kung denied ang Schengen visa dahil sa travel insurance??
Kung ang dahilan ay kulang o hindi balidong travel medical insurance, ihambing ang isinumite mo sa opisyal na checklist at Visa Code. Pagkatapos, sundin ang proseso ng apela o muling pag-apply na itinakda ng Member State na tumanggi sa visa.
Kung mag-a-apply muli, ayusin ang totoong problema. Maaaring kailangang itama ang mga petsa, bisa sa teritoryo, nilalaman ng certificate, pagtanggap sa insurer o ibang kakulangan sa dokumento.
Pangwakas
Iba ang visa refusal dahil sa travel insurance sa pagtanggi sa insurance claim. Ang una ay kung nakapagpatunay ka ng sapat at balidong insurance para sa visa; ang ikalawa ay kung sakop ng kontrata ang isang gastusin sa kalaunan.
Kung handa ka nang bumili, ihambing ang mga policy sa dalawang aspeto: pasado ba ang certificate sa proseso ng visa, at makatutulong ba talaga ang policy kung kailangan mo ng medical assistance sa Europe? SchengenSure ay makatutulong sa paghahambing ng mga opsyon, ngunit dapat laging ibatay ang huling pagsusuri sa kasalukuyang opisyal na mga tuntunin ng konsuladong nagpoproseso ng aplikasyon.
Mga madalas itanong
Puwede bang tanggihan ang Schengen visa dahil sa travel insurance?
Oo. Nakasaad sa EU Visa Code ang pagtanggi kung ang aplikanteng kailangang may travel medical insurance ay hindi nakapagpatunay ng sapat at balidong coverage.
Tinatanggap ba ang Indian travel insurance para sa Schengen visa?
Maaari. Tingnan ang mga tuntunin ng konsuladong nagpoproseso ng aplikasyon. May mga misyong Schengen sa India na naglalathala ng mga kailangan tungkol sa aprubadong Indian insurer.
Sapat ba ang EUR 30,000 coverage para magarantiya ang visa acceptance?
Hindi. Ito ang minimum medical coverage, pero kailangan ding matugunan ng policy ang naaangkop na mga tuntunin sa teritoryo, tagal, at kaugnay na medical at repatriation cover.
Balido ba ang domestic health insurance para sa Schengen visa?
Hindi awtomatiko. Kailangan nitong matugunan ang naaangkop na Schengen travel medical insurance requirements at tanggapin ng konsulado.
Paano kung tanggihan ang insurance claim ko pagkatapos kong makuha ang visa?
Hiwalay itong usapin sa kontrata ng insurance. Suriin ang claim decision, exclusions, kailangang ebidensya, at proseso ng reklamo o apela sa policy.
Dapat bang bumili ng Schengen travel insurance sa India o sa Europe?
Pumili batay sa pagtanggap ng konsulado at sa aktuwal na policy, hindi sa bansang pinagmulan lang. Ihambing ang certificate compliance, kakayahang mabawi ang claim, assistance, paraan ng pagbabayad, exclusions, deductibles at mga dokumento.