Đã rà soát và đối chiếu với nguồn chính thức ngày 16 tháng 8 năm 2026
Visa Schengen bị từ chối vì bảo hiểm có thể khiến bạn cảm thấy bị đánh giá cá nhân, nhất là sau nhiều tuần thu thập sao kê ngân hàng, đặt chỗ, giấy tờ việc làm và thư mời. Tuy nhiên, vấn đề ở giấy tờ bảo hiểm thường có phạm vi hẹp hơn nhiều so với cảm nhận ban đầu.
Theo thông tin thống kê về Visa Schengen 2024 của SchengenSure, tỷ lệ từ chối tổng thể đã giảm từ 16% vào năm 2023 xuống 14.8% vào năm 2024.5 Con số này tương đương với khoảng 1 trong 7 người nộp đơn. Việc bị từ chối không có nghĩa là người nộp đơn đã sơ suất hoặc không phù hợp để đi du lịch. Đôi khi, một tài liệu đơn giản chỉ không cung cấp đủ thông tin cần thiết.
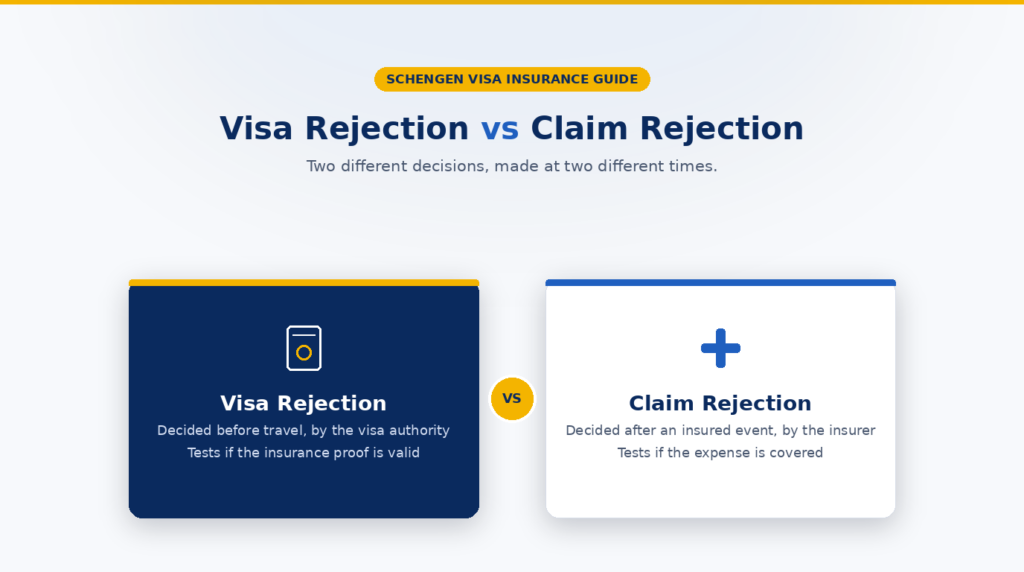
Visa Schengen có thể bị từ chối nếu bạn không cung cấp bằng chứng về bảo hiểm y tế du lịch đầy đủ và hợp lệ. Đây là vấn đề tuân thủ giấy tờ ở giai đoạn xin visa. Từ chối bồi thường bảo hiểm du lịch là chuyện khác: xảy ra sau một sự kiện được bảo hiểm, khi doanh nghiệp bảo hiểm xét xem khoản chi cụ thể có thuộc phạm vi bảo hiểm theo điều khoản hay không.
Điều quan trọng là tách vấn đề bảo hiểm khỏi các phần còn lại của hồ sơ. Nếu lý do từ chối nêu cụ thể bảo hiểm y tế du lịch, hãy kiểm tra giấy chứng nhận và điều khoản theo các vấn đề bên dưới. Đừng cho rằng mua hợp đồng có logo khác sẽ giải quyết được. Giấy tờ thay thế phải sửa đúng lỗi thực tế.
Nếu chuẩn bị giấy tờ cho cha hoặc mẹ, hãy tự kiểm tra giấy chứng nhận thay vì mặc định đại lý, ngân hàng hay doanh nghiệp bảo hiểm đã nhập đúng mọi thông tin.
Visa Schengen có thực sự bị từ chối vì bảo hiểm du lịch không?
Có. Theo Bộ luật Visa của EU,1 người nộp đơn thuộc diện phải có bảo hiểm y tế du lịch phải chứng minh phạm vi bảo hiểm đầy đủ và hợp lệ. Thông thường, bảo hiểm phải bao trùm toàn bộ thời gian lưu trú dự kiến, có hiệu lực khắp khu vực Schengen và bảo đảm ít nhất EUR 30,000 (ba mươi nghìn euro) cho các rủi ro y tế và hồi hương liên quan.
|
ĐIỂM MẤU CHỐT: Visa Schengen bị từ chối vì bảo hiểm liên quan đến việc bằng chứng bảo hiểm có đáp ứng yêu cầu visa hay không. Từ chối bồi thường bảo hiểm liên quan đến việc một khoản chi phát sinh sau đó có được thanh toán theo hợp đồng hay không. |
“Bảo hiểm y tế du lịch không hợp lệ” có thể nghĩa là gì?
Hợp đồng có thể gây vấn đề visa nếu giấy chứng nhận hoặc điều khoản không thể hiện rõ việc đáp ứng các yêu cầu. Những vấn đề thường gặp gồm:
- ngày không bao gồm toàn bộ thời gian lưu trú hoặc quá cảnh;
- phạm vi bảo hiểm không áp dụng trên toàn bộ lãnh thổ Schengen cần thiết;
- mức bảo hiểm y tế thấp hơn mức tối thiểu EUR 30,000;
- thiếu hoặc không rõ ràng về bảo hiểm y tế khẩn cấp, điều trị tại bệnh viện hoặc hồi hương;
- giấy chứng nhận không xác định rõ người nộp đơn;
- doanh nghiệp hoặc sản phẩm bảo hiểm không được chấp nhận theo quy định lãnh sự riêng của một nước;
- sự không nhất quán giữa ngày bảo hiểm và lịch trình du lịch.
Vấn đề không nhất thiết là công ty bảo hiểm “không tốt”. Bằng chứng được cung cấp có thể chỉ không phù hợp với đơn xin thị thực đó.1
Từ chối visa vì bảo hiểm và từ chối bồi thường bảo hiểm du lịch
|
Thị thực bị từ chối do bảo hiểm du lịch |
từ chối bồi thường bảo hiểm |
|
Xảy ra trong quá trình nộp đơn xin thị thực |
Xảy ra sau sự kiện bảo hiểm |
|
Quyết định của cơ quan cấp thị thực |
Quyết định của doanh nghiệp bảo hiểm hoặc đơn vị quản lý bồi thường |
|
Kiểm tra bằng chứng bảo hiểm có đầy đủ và hợp lệ không |
Kiểm tra chi phí có được bảo hiểm theo hợp đồng không |
|
Có thể dừng chuyến đi trước khi bắt đầu |
Có thể khiến bạn tự chi trả trong hoặc sau chuyến đi |
|
Yêu cầu kiểm tra lý do từ chối và quy trình cấp thị thực |
Cần kiểm tra loại trừ, bằng chứng và thủ tục yêu cầu bồi thường |
Đây là các quyết định riêng biệt. Hợp đồng có thể được chấp nhận để xin visa nhưng yêu cầu bồi thường sau đó vẫn bị từ chối do điều khoản loại trừ hoặc điều kiện khác. Hợp đồng cũng có thể mang lại quyền lợi y tế hữu ích nhưng gây vấn đề visa nếu giấy chứng nhận không đáp ứng quy định giấy tờ của lãnh sự quán.
Bảo hiểm du lịch Ấn Độ có được chấp nhận cho visa Schengen không?
Có thể được chấp nhận, nhưng không nên mặc định mọi hợp đồng bảo hiểm Ấn Độ đều được chấp nhận.2,3,4
Đối với người nộp đơn tại Ấn Độ, các cơ quan đại diện Đức nêu rằng họ chỉ chấp nhận bảo hiểm y tế du lịch Ấn Độ từ các công ty bảo hiểm du lịch Ấn Độ được phê duyệt trong danh sách công bố.2,3 Hướng dẫn cũng cho phép mua bảo hiểm tại nước khác nếu có thể thực thi yêu cầu thanh toán đối với doanh nghiệp bảo hiểm tại một nước Schengen.
Vì vậy, câu hỏi hữu ích hơn là: “Lãnh sự quán xử lý hồ sơ có chấp nhận đúng công ty, gói bảo hiểm và giấy chứng nhận này không?”
Nếu đã biết cần bảo hiểm Schengen, bạn nên mua ở đâu?
So sánh hợp đồng trên hai phương diện: được chấp nhận cho visa và hỗ trợ bồi thường thực tế.
Trước tiên kiểm tra giấy tờ bảo hiểm có phù hợp với visa không
Trước khi thanh toán, xác nhận giấy chứng nhận sẽ thể hiện:
- tên chính xác và ngày đi của bạn;
- hiệu lực bảo hiểm trong phạm vi lãnh thổ bắt buộc;
- bảo hiểm y tế ít nhất EUR 30,000;
- bảo hiểm y tế khẩn cấp, điều trị tại bệnh viện và hồi hương;
- mọi yêu cầu riêng của lãnh sự quán về doanh nghiệp bảo hiểm hoặc giấy chứng nhận.
Nếu hợp đồng không đáp ứng danh mục visa, các quyền lợi khác không giải quyết được vấn đề hồ sơ.
Sau đó so sánh cách bảo hiểm hoạt động khi khẩn cấp
Hai hợp đồng tuân thủ quy định Schengen vẫn có thể mang lại những trải nghiệm khác nhau cho người đi du lịch. So sánh:
- hỗ trợ khẩn cấp 24/7;
- liệu có thể sắp xếp thanh toán trực tiếp hoặc đảm bảo thanh toán, và trong những điều kiện nào;
- liệu bạn phải thanh toán trước và sau đó yêu cầu hoàn tiền;
- các điều khoản loại trừ, quy định về bệnh nền và mức khấu trừ;
- yêu cầu về tài liệu hoặc bản dịch;
- thời hạn thông báo;
- các ngôn ngữ hỗ trợ và phương thức liên hệ.
Đừng mặc định doanh nghiệp bảo hiểm châu Âu hoặc tại điểm đến luôn cung cấp điều trị không cần ứng tiền, hay doanh nghiệp Ấn Độ luôn yêu cầu trả trước rồi hoàn phí. Những tính năng này phụ thuộc vào hợp đồng và mạng lưới hỗ trợ.
Doanh nghiệp bảo hiểm Ấn Độ và châu Âu hoặc tại điểm đến: điều gì quan trọng nhất?
Địa điểm của công ty bảo hiểm chỉ là một trong các yếu tố.
|
Những gì cần so sánh |
Tại sao điều này lại quan trọng |
|
Chấp thuận của cơ quan lãnh sự |
Hợp đồng bảo hiểm phải phù hợp để xin visa |
|
Tính rõ ràng của giấy chứng nhận |
Bằng chứng rõ ràng có thể giảm thiểu các câu hỏi liên quan đến giấy tờ |
|
Khả năng thực thi yêu cầu thanh toán bảo hiểm tại Schengen |
Có liên quan theo Bộ luật Visa |
|
Hỗ trợ khẩn cấp |
Quan trọng nếu cần hỗ trợ từ bệnh viện ở nước ngoài |
|
Tính khả dụng của thanh toán trực tiếp |
Có thể giảm thanh toán ban đầu khi có |
|
Các điều khoản loại trừ và khấu trừ |
Ảnh hưởng đến số tiền mà công ty bảo hiểm thực tế thanh toán |
|
Yêu cầu về giấy tờ |
Quan trọng khi hồ sơ bệnh án bằng tiếng nước ngoài |
|
Điều kiện hủy hợp đồng khi visa bị từ chối |
Chỉ áp dụng khi được quy định rõ trong hợp đồng |
Công cụ so sánh giúp thu hẹp lựa chọn, nhưng trước khi mua, luôn đọc điều khoản hợp đồng và danh mục visa chính thức.
SchengenSure: So sánh các lựa chọn bảo hiểm du lịch Schengen theo tính phù hợp với visa, phạm vi bảo hiểm y tế, mô hình hỗ trợ và quy trình bồi thường.
Ví dụ đơn giản: hai kiểu từ chối khác nhau
Du khách A: Người nộp đơn cung cấp hợp đồng được chấp nhận và nhận visa. Trong chuyến đi, yêu cầu bồi thường y tế sau đó bị từ chối vì khoản chi thuộc điều khoản loại trừ. Quyết định visa và quyết định bồi thường là riêng biệt.
Du khách B: Người nộp đơn mua bảo hiểm du lịch nhưng giấy chứng nhận không chứng minh được phạm vi Schengen đầy đủ và hợp lệ. Cơ quan visa từ chối hồ sơ trước chuyến đi. Chưa có yêu cầu bồi thường bảo hiểm nào.
Du khách A cần xem lại quyết định bồi thường và điều khoản hợp đồng. Du khách B cần xử lý lý do từ chối visa và bằng chứng bảo hiểm cần cho khiếu nại hoặc hồ sơ mới.
Các lỗi bảo hiểm thường gặp
- Mua bảo hiểm rẻ nhất mà không kiểm tra chứng nhận.
- Nhầm lẫn giữa bảo hiểm y tế nội địa và bảo hiểm y tế du lịch Schengen.
- Cho rằng chỉ cần mức EUR 30,000 là bảo đảm đáp ứng mọi yêu cầu.
- Chọn sai ngày đi.
- Bỏ qua quy định riêng của từng nước về doanh nghiệp bảo hiểm được phê duyệt.
- Tải biên lai thanh toán thay cho giấy chứng nhận bắt buộc.
- Cho rằng bảo hiểm du lịch của thẻ tín dụng tự động đáp ứng mọi yêu cầu.
- Chỉ chú trọng việc được chấp nhận cho visa mà bỏ qua cách xử lý bồi thường ở nước ngoài.
Yêu cầu bảo hiểm visa Schengen: danh sách kiểm tra trước khi mua
☐ Kiểm tra danh mục visa hiện hành của lãnh sự quán.
☐ Xác nhận bảo hiểm có hiệu lực trong vùng Schengen bắt buộc.
☐ Xác nhận bảo hiểm bao trùm toàn bộ thời gian lưu trú dự kiến hoặc khoảng thời gian bắt buộc.
☐ Xác nhận mức bảo hiểm y tế ít nhất EUR 30,000.
☐ Xác nhận bảo hiểm y tế khẩn cấp, điều trị tại bệnh viện và hồi hương.
☐ Kiểm tra xem danh sách các công ty bảo hiểm được chấp thuận có áp dụng hay không.
☐ Đọc điều khoản loại trừ, mức khấu trừ và quy định về bệnh có sẵn.
☐ Kiểm tra hỗ trợ khẩn cấp và thủ tục hoàn trả chi phí hoặc thanh toán trực tiếp.
☐ Đối chiếu giấy chứng nhận với tên trên hộ chiếu và lịch trình.
☐ Lưu giấy chứng nhận, điều khoản hợp đồng và thông tin liên hệ khẩn cấp.
Nên làm gì nếu visa Schengen bị từ chối vì bảo hiểm du lịch??
Đọc kỹ thông báo từ chối. Đừng cho rằng mua hợp đồng khác sẽ tự động đảo ngược quyết định.
Nếu lý do là bảo hiểm y tế du lịch không đầy đủ hoặc không hợp lệ, hãy đối chiếu giấy tờ đã nộp với danh mục chính thức và Bộ luật Visa. Sau đó làm theo thủ tục khiếu nại hoặc nộp lại của nước thành viên đã từ chối visa.
Nếu nộp lại, hãy sửa đúng vấn đề thực tế. Có thể cần điều chỉnh ngày, lãnh thổ bảo hiểm, nội dung giấy chứng nhận, sự chấp nhận doanh nghiệp bảo hiểm hoặc lỗi giấy tờ khác.
Kết luận
Visa Schengen bị từ chối vì bảo hiểm du lịch không giống từ chối bồi thường. Trường hợp đầu xét việc bạn chứng minh bảo hiểm đầy đủ, hợp lệ cho visa; trường hợp sau xét khoản chi phát sinh về sau có được bảo hiểm theo hợp đồng không.
Nếu sẵn sàng mua, hãy so sánh hợp đồng trên cả hai phương diện: giấy chứng nhận có đáp ứng quy trình visa không, và hợp đồng có hữu ích thực tế nếu bạn cần trợ giúp y tế tại châu Âu không? SchengenSure có thể giúp so sánh các lựa chọn, nhưng bước kiểm tra cuối cùng luôn phải dựa trên yêu cầu chính thức hiện hành của lãnh sự quán xử lý hồ sơ.
Câu hỏi thường gặp
Visa Schengen có thể bị từ chối vì bảo hiểm du lịch không?
Có. Bộ luật Visa EU quy định việc từ chối nếu người thuộc diện phải có bảo hiểm y tế du lịch không chứng minh được phạm vi bảo hiểm đầy đủ và hợp lệ.
Bảo hiểm du lịch Ấn Độ có được chấp nhận cho visa Schengen không?
Có thể. Hãy kiểm tra quy định của lãnh sự quán xử lý hồ sơ. Một số cơ quan đại diện Schengen tại Ấn Độ công bố yêu cầu về doanh nghiệp bảo hiểm Ấn Độ được phê duyệt.
Mức bảo hiểm EUR 30,000 (ba mươi nghìn euro) có đủ bảo đảm visa được chấp nhận không?
Không. Đây là mức bảo hiểm y tế tối thiểu, nhưng hợp đồng còn phải đáp ứng các yêu cầu áp dụng về lãnh thổ, thời hạn, phạm vi y tế và hồi hương liên quan.
Bảo hiểm sức khỏe trong nước có hợp lệ cho visa Schengen không?
Không tự động. Bảo hiểm phải đáp ứng yêu cầu bảo hiểm y tế du lịch Schengen áp dụng và được lãnh sự quán chấp nhận.
Nếu yêu cầu bồi thường bị từ chối sau khi tôi đã có visa thì sao?
Đây là vấn đề riêng về hợp đồng bảo hiểm. Hãy xem quyết định bồi thường, điều khoản loại trừ, yêu cầu bằng chứng và quy trình khiếu nại hoặc kháng nghị theo hợp đồng.
Nên mua bảo hiểm du lịch Schengen tại Ấn Độ hay châu Âu?
Chọn theo sự chấp nhận của lãnh sự quán và hợp đồng thực tế, không chỉ theo tên nước. So sánh tính phù hợp của giấy chứng nhận, khả năng thực thi yêu cầu thanh toán, hỗ trợ, cách trả tiền, loại trừ, mức khấu trừ và yêu cầu giấy tờ.