16 Ağustos 2026 tarihinde resmî kaynaklarla karşılaştırılarak incelendi ve doğrulandı
Sigorta nedeniyle Schengen vizesi reddi, özellikle banka hesap dökümleri, rezervasyonlar, çalışma belgeleri ve davet mektupları toplamak için haftalar harcadıysanız, kişisel bir karar gibi gelebilir. Ancak sigorta belgesindeki sorun genellikle ilk göründüğünden çok daha sınırlıdır.
SchengenSure’ın Schengen Vizesi 2024 İstatistikleri yazısına göre genel ret oranı 2023 yılında 16% iken 2024 yılında 14.8% seviyesine geriledi.5 Bu yine de yaklaşık her 7 başvurandan 1 kişinin reddedilmesi demektir. Ret kararı, başvuranın dikkatsiz veya seyahate uygun olmadığı anlamına gelmez. Bazen bir belge gerekli bilgileri yeterince açık göstermiyordur.
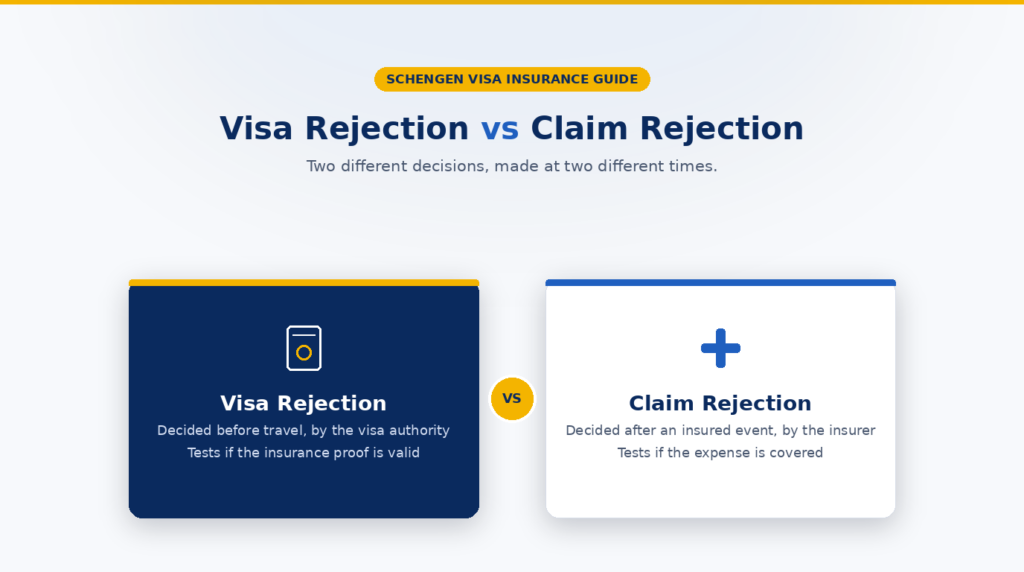
Yeterli ve geçerli seyahat sağlık sigortasını kanıtlayamazsanız Schengen vizeniz reddedilebilir. Bu, vize aşamasında belge uygunluğuna ilişkin bir sorundur. Seyahat sigortası tazminat talebinin reddi ise farklıdır: Sigortalı bir olaydan sonra, sigortacı belirli bir giderin poliçe şartları kapsamında olup olmadığına karar verirken gerçekleşir.
Önemli olan sigorta sorununu başvurunuzun geri kalanından ayırmaktır. Ret gerekçesi özellikle seyahat sağlık sigortasına değiniyorsa sertifikayı ve poliçe metnini aşağıdaki sorunlar açısından inceleyin. Farklı logolu başka bir poliçe almanın sorunu çözeceğini varsaymayın. Yeni belge gerçek eksikliği gidermelidir.
Anne veya babanız adına belge topluyorsanız acentenin, bankanın ya da sigortacının tüm bilgileri doğru girdiğini varsaymak yerine sertifikayı kendiniz kontrol edin.
Schengen vizesi gerçekten seyahat sigortası nedeniyle reddedilebilir mi?
Evet. AB Vize Kodu uyarınca,1 seyahat sağlık sigortası bulundurması gereken başvuranlar teminatın yeterli ve geçerli olduğunu kanıtlamalıdır. Sigorta normalde planlanan kalışın tamamını kapsamalı, Schengen bölgesinin tümünde geçerli olmalı ve ilgili sağlık ile ülkeye geri gönderilme riskleri için en az EUR 30,000 (otuz bin avro) teminat sağlamalıdır.
|
TEMEL AYRIM: Sigorta nedeniyle Schengen vizesi reddi, sigorta belgesinin vize şartlarına uyup uymadığıyla ilgilidir. Sigorta tazminat talebinin reddi ise daha sonra oluşan bir giderin poliçe sözleşmesine göre ödenip ödenmeyeceğiyle ilgilidir. |
“Seyahat sağlık sigortası geçerli değil” ne anlama gelebilir?
Sertifika veya poliçe gerekli koşulları açıkça karşılamıyorsa vize sorunu doğabilir. Yaygın sorunlar şunlardır:
- planlanan kalışın veya transit geçişin tamamını kapsamayan tarihler;
- gerekli Schengen bölgesinin tamamına uygulanmayan coğrafi teminat;
- EUR 30,000 alt sınırının altında sağlık teminatı;
- eksik veya belirsiz acil sağlık, hastane tedavisi ya da ülkeye geri gönderilme teminatı;
- başvuranı açıkça tanımlamayan sertifika;
- ülkeye özgü konsolosluk kuralı uyarınca kabul edilmeyen sigortacı veya ürün;
- sigorta tarihleri ile seyahat planının uyuşmaması.
Sorun mutlaka sigortacının “kötü” olması değildir. Sunulan kanıt yalnızca o vize başvurusu için uygun olmayabilir.1
Schengen vizesinde sigorta nedeniyle ret ve seyahat sigortası tazminat talebinin reddi
|
Seyahat sigortası nedeniyle vize reddi |
sigorta tazminat talebinin reddi |
|
Vize başvurusu sırasında gerçekleşir |
Sigortalı bir olaydan sonra gerçekleşir |
|
Kararı vize makamı verir |
Kararı sigortacı veya tazminat işlemlerini yürüten birim verir |
|
Sigorta kanıtının yeterli ve geçerli olup olmadığını inceler |
Giderin sözleşme kapsamında olup olmadığını inceler |
|
Seyahati başlamadan durdurabilir |
Seyahat sırasında veya sonrasında cepten ödeme gerektirebilir |
|
Ret gerekçesi ve vize usulünün kontrolünü gerektirir |
İstisnalar, kanıtlar ve tazminat sürecinin kontrolünü gerektirir |
Bu kararlar birbirinden ayrıdır. Bir poliçe vize için kabul edilse bile daha sonraki tazminat talebi bir istisna veya başka bir poliçe şartı nedeniyle reddedilebilir. Poliçe faydalı sağlık teminatları sunsa da sertifikası konsolosluğun belge kurallarını karşılamıyorsa vize sorunu yaratabilir.
Hindistan seyahat sigortası Schengen vizesinde kabul edilir mi?
Evet, kabul edilebilir; ancak her Hindistan poliçesinin kabul edildiğini varsaymamak gerekir.2,3,4
Hindistan’dan başvuranlar için Alman dış temsilcilikleri, Hindistan seyahat sağlık sigortalarını yalnızca yayımlanan listedeki onaylı Hint seyahat sigortası şirketlerinden kabul ettiklerini belirtir.2,3 Rehberlerinde, sigortacıya karşı taleplerin bir Schengen devletinde tahsil edilebileceği başka bir ülkeden sigorta alınabileceği de belirtilir.
Bu nedenle daha yararlı soru şudur: “Başvurumu inceleyen konsolosluk tam olarak bu sigortacıyı, planı ve sertifikayı kabul edecek mi?”
Schengen sigortasına ihtiyacınız olduğunu biliyorsanız nereden almalısınız?
Poliçeleri iki açıdan karşılaştırın: vize kabulü ve gerçek hayattaki tazminat desteği.
Önce vize belgelerine uygunluğu kontrol edin
Ödemeden önce sertifikada şunların yer alacağını doğrulayın:
- doğru adınız ve seyahat tarihleriniz;
- gerekli coğrafi geçerlilik;
- en az EUR 30,000 sağlık teminatı;
- acil sağlık, hastane ve ülkeye geri gönderilme teminatı;
- konsolosluğa özgü sigortacı veya sertifika koşulları.
Poliçe vize kontrol listesini karşılamıyorsa diğer avantajları başvuru sorununu çözmez.
Ardından poliçenin acil durumda nasıl işlediğini karşılaştırın
Schengen koşullarını karşılayan iki poliçe bile yolculara farklı deneyimler sunabilir. Şunları karşılaştırın:
- 24/7 acil yardım;
- doğrudan faturalandırma veya ödeme garantisi düzenlenip düzenlenemeyeceği ve koşulları;
- önce ödeme yapıp sonra masraf iadesi istemeniz gerekip gerekmediği;
- istisnalar, önceden mevcut hastalıklara ilişkin kurallar ve muafiyetler;
- belge veya çeviri gereklilikleri;
- bildirim süreleri;
- destek dilleri ve iletişim yöntemleri.
Avrupalı veya varış ülkesinde bulunan bir sigortacının otomatik olarak nakitsiz tedavi sunduğunu ya da Hint bir sigortacının mutlaka masraf iadesi sistemini kullandığını varsaymayın. Bunlar poliçeye ve yardım ağına bağlıdır.
Hint sigortacı mı, Avrupalı veya varış ülkesindeki sigortacı mı: En önemli ölçütler neler?
Sigortacının bulunduğu yer yalnızca bir etkendir.
|
Neyi karşılaştırmalı? |
Neden önemlidir? |
|
Konsolosluk tarafından kabul |
Poliçe vize başvurusuna uygun olmalıdır |
|
Sertifikanın açıklığı |
Açık kanıtlar belge sorularını azaltabilir |
|
Schengen’de sigorta alacaklarının tahsil edilebilirliği |
Vize Kodu açısından önemlidir |
|
Acil yardım |
Yurt dışında hastane desteği gerektiğinde önemlidir |
|
Doğrudan faturalandırma olanağı |
Mevcut olduğunda peşin ödemeyi azaltabilir |
|
İstisnalar ve muafiyetler |
Sigortacının gerçekte ödeyeceği tutarı etkiler |
|
Belge gereklilikleri |
Tıbbi kayıtlar yabancı dilde olduğunda önemlidir |
|
Vize reddinde poliçe iptal koşulları |
Yalnızca açıkça dahil edilmişse uygulanır |
Bir karşılaştırma aracı seçenekleri daraltabilir; ancak satın almadan önce poliçe metnini ve resmî vize kontrol listesini mutlaka okuyun.
SchengenSure: Schengen seyahat sigortası seçeneklerini vizeye uygunluk, sağlık teminatı, yardım modeli ve tazminat sürecine göre karşılaştırın.
Basit bir örnek: Birbirinden farklı iki ret
Yolcu A: Başvuran kabul edilebilir bir poliçe sunar ve vizesini alır. Seyahatte oluşan bir sağlık gideri için tazminat talebi daha sonra, gider poliçedeki bir istisnaya girdiğinden reddedilir. Vize kararı ve tazminat kararı ayrıdır.
Yolcu B: Başvuran seyahat sigortası alır; ancak sertifika yeterli ve geçerli Schengen teminatını göstermez. Vize makamı seyahatten önce başvuruyu reddeder. Henüz bir sigorta tazminat talebi oluşmamıştır.
Yolcu A, tazminat kararını ve poliçe şartlarını incelemelidir. Yolcu B, vize ret gerekçesini ve itiraz veya yeni başvuru için gereken sigorta kanıtını ele almalıdır.
Yaygın sigorta hataları
- Sertifikayı kontrol etmeden en ucuz poliçeyi almak.
- Yurt içi sağlık sigortasını Schengen seyahat sağlık sigortasıyla karıştırmak.
- Tek başına EUR 30,000 tutarının uygunluğu garanti ettiğini varsaymak.
- Yanlış seyahat tarihleri seçmek.
- Ülkeye özgü onaylı sigortacı kurallarını göz ardı etmek.
- Gerekli sertifika yerine ödeme makbuzu yüklemek.
- Kredi kartı seyahat teminatının tüm şartları otomatik karşıladığını varsaymak.
- Yalnızca vize kabulüne odaklanıp yurt dışındaki tazminat işlemlerini ihmal etmek.
Schengen vizesi sigorta şartları: Satın almadan önce kontrol listesi
☐ Güncel konsolosluk vize kontrol listesini inceleyin.
☐ Gerekli Schengen bölgesi için geçerliliği doğrulayın.
☐ Planlanan kalışın tamamı veya gereken süre için teminatı doğrulayın.
☐ En az EUR 30,000 sağlık teminatını doğrulayın.
☐ Acil sağlık, hastane ve ülkeye geri gönderilme teminatını doğrulayın.
☐ Onaylı sigortacı listesi uygulanıp uygulanmadığını kontrol edin.
☐ İstisnaları, muafiyetleri ve önceden mevcut hastalık şartlarını okuyun.
☐ Acil yardım ve masraf iadesi/doğrudan faturalandırma süreçlerini kontrol edin.
☐ Sertifikayı pasaporttaki adınız ve seyahat planınızla eşleştirin.
☐ Sertifikayı, poliçe metnini ve acil iletişim bilgilerini saklayın.
Schengen vizeniz seyahat sigortası nedeniyle reddedildiyse ne yapmalısınız??
Gerekçe yetersiz veya geçersiz seyahat sağlık sigortasıysa sunduğunuz belgeyi resmî kontrol listesi ve Vize Kodu şartlarıyla karşılaştırın. Ardından vizeyi reddeden üye devletin belirttiği itiraz veya yeniden başvuru usulünü izleyin.
Yeniden başvururken gerçek sorunu düzeltin. Tarihleri, coğrafi geçerliliği, sertifika metnini, sigortacı kabulünü veya başka bir belge sorununu düzeltmeniz gerekebilir.
Sonuç
Seyahat sigortası nedeniyle Schengen vizesi reddi, seyahat sigortası tazminat talebinin reddiyle aynı değildir. İlki vize için yeterli ve geçerli sigortayı kanıtlayıp kanıtlamadığınızla, ikincisi daha sonraki giderin sözleşme kapsamında olup olmadığıyla ilgilidir.
Satın almaya hazırsanız poliçeleri her iki açıdan karşılaştırın: Sertifika vize sürecinin gereklerini karşılayacak mı ve Avrupa’da tıbbi yardıma ihtiyaç duyarsanız poliçe pratikte işe yarayacak mı? SchengenSure seçenekleri karşılaştırmanıza yardımcı olabilir; ancak son kontrol her zaman başvurunuzu inceleyen konsolosluğun güncel resmî şartlarına göre yapılmalıdır.
Sık sorulan sorular
Schengen vizesi seyahat sigortası nedeniyle reddedilebilir mi?
Evet. AB Vize Kodu, seyahat sağlık sigortası bulundurması gereken başvuranın yeterli ve geçerli teminatı kanıtlamaması durumunda ret öngörür.
Hindistan seyahat sigortası Schengen vizesinde kabul edilir mi?
Kabul edilebilir. Başvuruyu inceleyen konsolosluğun kurallarını kontrol edin. Hindistan’daki bazı Schengen temsilcilikleri onaylı Hint sigortacılara ilişkin şartlar yayımlar.
EUR 30,000 (otuz bin avro) teminat vize kabulünü garanti etmek için yeterli mi?
Hayır. Bu asgari sağlık teminatıdır; poliçe ayrıca coğrafi kapsam, süre ve ilgili sağlık ile ülkeye geri gönderilme teminatı şartlarını karşılamalıdır.
Yurt içi sağlık sigortası Schengen vizesi için geçerli mi?
Otomatik olarak değil. Geçerli Schengen seyahat sağlık sigortası şartlarını karşılamalı ve konsoloslukça kabul edilmelidir.
Vizemi aldıktan sonra sigorta tazminat talebim reddedilirse ne olur?
Bu, ayrı bir sigorta sözleşmesi konusudur. Talep kararını, istisnaları, kanıt şartlarını ve poliçedeki şikâyet veya itiraz sürecini inceleyin.
Schengen seyahat sigortasını Hindistan’dan mı Avrupa’dan mı almalıyım?
Yalnızca ülke etiketine değil, konsolosluk kabulüne ve poliçenin kendisine göre seçin. Sertifika uygunluğunu, alacakların tahsil edilebilirliğini, yardımı, ödeme düzenlemelerini, istisnaları, muafiyetleri ve belge gerekliliklerini karşılaştırın.