Revisado y verificado con fuentes oficiales el 16 de agosto de 2026
Un visado Schengen denegado por el seguro puede sentirse como algo personal, sobre todo después de semanas reuniendo extractos bancarios, reservas, documentos laborales y cartas de invitación. Sin embargo, el problema con un documento del seguro suele ser mucho más concreto de lo que parece al principio.
Según la publicación de SchengenSure sobre las estadísticas de visados Schengen de 2024, la tasa global de denegación bajó del 16% en 2023 al 14.8% en 2024.5 Aun así, equivale aproximadamente a 1 de cada 7 solicitantes. Una denegación no significa automáticamente que el solicitante haya sido descuidado o no sea apto para viajar. A veces, un documento simplemente no presenta la información exigida con suficiente claridad.
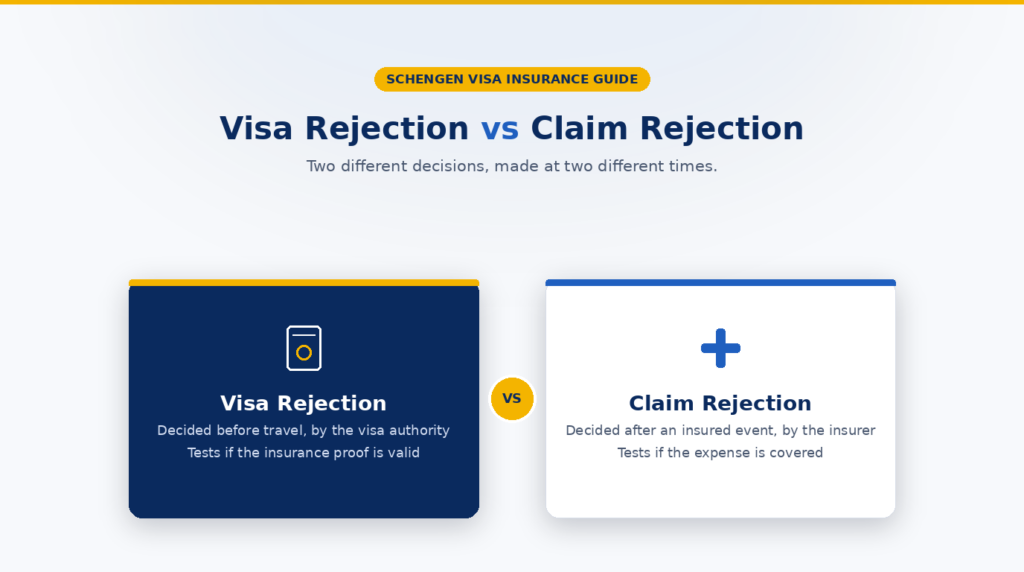
Un visado Schengen puede denegarse si no acreditas un seguro médico de viaje adecuado y válido. Es un problema de cumplimiento documental en la fase del visado. La denegación de una indemnización del seguro de viaje es distinta: ocurre después de un hecho asegurado, cuando la aseguradora decide si un gasto concreto está cubierto por la póliza.
Lo importante es separar el problema del seguro del resto de la solicitud. Si la denegación menciona específicamente el seguro médico de viaje, revisa el certificado y el condicionado según los puntos siguientes. No supongas que comprar otra póliza con un logotipo diferente resolverá el problema. El nuevo documento debe corregir el defecto real.
Si reúnes documentos para tu padre o tu madre, comprueba personalmente el certificado en lugar de dar por hecho que el agente, el banco o la aseguradora introdujeron todos los datos correctamente.
¿De verdad pueden denegar un visado Schengen por el seguro de viaje?
Sí. Según el Código de visados de la UE,1 los solicitantes obligados a tener seguro médico de viaje deben demostrar que la cobertura es adecuada y válida. Normalmente debe cubrir toda la estancia prevista, ser válida en todo el territorio Schengen y ofrecer al menos EUR 30,000 (treinta mil euros) para los riesgos médicos y de repatriación pertinentes.
|
IDEA CLAVE: Un visado Schengen denegado por el seguro plantea si el justificante cumple los requisitos del visado. La denegación de una indemnización plantea si un gasto posterior es pagadero según el contrato de seguro. |
¿Qué puede significar «seguro médico de viaje no válido»?
Una póliza puede causar problemas para el visado si el certificado o el condicionado no demuestran claramente el cumplimiento de los requisitos. Entre los problemas habituales están:
- fechas que no cubren toda la estancia o el tránsito previstos;
- cobertura territorial que no se extiende a todo el territorio Schengen exigido;
- cobertura médica inferior al mínimo de EUR 30,000;
- cobertura ausente o poco clara de asistencia médica urgente, tratamiento hospitalario o repatriación;
- un certificado que no identifica claramente al solicitante;
- una aseguradora o un producto no aceptado conforme a una norma consular del país;
- diferencias entre las fechas del seguro y el itinerario.
El problema no es necesariamente que la aseguradora sea «mala». El justificante presentado puede simplemente no ser adecuado para esa solicitud de visado.1
Denegación del visado por el seguro frente a denegación de una indemnización
|
Visado denegado por el seguro de viaje |
denegación de una indemnización |
|
Ocurre durante la solicitud de visado |
Ocurre después de un hecho asegurado |
|
Decide la autoridad de visados |
Decide la aseguradora o el gestor de siniestros |
|
Se evalúa si el justificante del seguro es adecuado y válido |
Se evalúa si el gasto está cubierto por el contrato |
|
Puede impedir el viaje antes de que empiece |
Puede generar un gasto de tu bolsillo durante el viaje o después |
|
Exige revisar el motivo de denegación y el procedimiento del visado |
Exige revisar exclusiones, pruebas y procedimiento de reclamación |
Son decisiones independientes. Una póliza puede aceptarse para el visado, pero una reclamación posterior puede rechazarse por una exclusión u otra condición. También puede ofrecer prestaciones médicas útiles y, aun así, generar un problema de visado si su certificado no cumple las normas documentales del consulado.
¿Se acepta un seguro de viaje indio para el visado Schengen?
Sí, puede aceptarse, pero no hay que suponer que se acepta cualquier póliza india.2,3,4
Para quienes solicitan desde la India, las representaciones alemanas indican que solo aceptan seguros médicos de viaje indios de las compañías aprobadas incluidas en su lista publicada.2,3 Sus instrucciones también permiten contratar en otro país cuando las reclamaciones frente a la aseguradora puedan hacerse efectivas en un Estado Schengen.
Por tanto, pregunta algo más útil: «¿El consulado que tramita mi solicitud aceptará esta aseguradora, este plan y este certificado concretos?».
Si ya sabes que necesitas seguro Schengen, ¿dónde deberías contratarlo?
Compara las pólizas en dos planos: aceptación para el visado y asistencia real en caso de siniestro.
Primero comprueba la idoneidad documental para el visado
Antes de pagar, confirma que el certificado mostrará:
- tu nombre correcto y las fechas del viaje;
- la validez territorial exigida;
- al menos EUR 30,000 de cobertura médica;
- cobertura médica urgente, hospitalaria y de repatriación;
- cualquier requisito consular específico sobre la aseguradora o el certificado.
Si la póliza no cumple la lista del visado, sus otras ventajas no solucionan el problema de la solicitud.
Después compara cómo funciona la póliza en una emergencia
Incluso dos pólizas conformes con los requisitos Schengen pueden ofrecer experiencias diferentes. Compara:
- asistencia de urgencia 24/7;
- si es posible organizar facturación directa o una garantía de pago, y en qué condiciones;
- si debes pagar primero y solicitar el reembolso después;
- exclusiones, reglas sobre enfermedades preexistentes y franquicias;
- requisitos de documentos o traducciones;
- plazos de notificación;
- idiomas de asistencia y vías de contacto.
No supongas que una aseguradora europea o del país de destino ofrece automáticamente atención sin pago previo, ni que una india siempre exige reembolso. Estas prestaciones dependen de la póliza y de la red de asistencia.
Aseguradora india frente a europea o del destino: ¿qué importa más?
La ubicación de la aseguradora es solo un factor.
|
Qué comparar |
Por qué importa |
|
Aceptación consular |
La póliza debe servir para la solicitud de visado |
|
Claridad del certificado |
Una prueba clara puede reducir las dudas documentales |
|
Posibilidad de hacer efectivas las reclamaciones en Schengen |
Es relevante según el Código de visados |
|
Asistencia de urgencia |
Importante si necesitas un hospital en el extranjero |
|
Disponibilidad de facturación directa |
Puede reducir el pago anticipado cuando está disponible |
|
Exclusiones y franquicias |
Afectan a lo que paga realmente la aseguradora |
|
Requisitos documentales |
Importan cuando los informes médicos están en otro idioma |
|
Condiciones de cancelación por denegación del visado |
Solo se aplican si se incluyen expresamente |
Un comparador puede reducir las opciones, pero lee siempre el condicionado y la lista oficial del visado antes de contratar.
SchengenSure: Compara seguros de viaje Schengen por su idoneidad para el visado, cobertura médica, asistencia y gestión de siniestros.
Un ejemplo sencillo: dos denegaciones diferentes
Viajero A: El solicitante presenta una póliza aceptable y obtiene el visado. Durante el viaje, se rechaza después una reclamación médica porque el gasto queda dentro de una exclusión. La decisión del visado y la del seguro son independientes.
Viajero B: El solicitante contrata un seguro, pero el certificado no demuestra una cobertura Schengen adecuada y válida. La autoridad deniega la solicitud antes de viajar. No ha habido ninguna reclamación al seguro.
El viajero A debe revisar la decisión sobre el siniestro y las condiciones de la póliza. El viajero B debe abordar el motivo de denegación del visado y los justificantes del seguro necesarios para recurrir o presentar una nueva solicitud.
Errores habituales con el seguro
- Comprar la póliza más barata sin comprobar el certificado.
- Confundir el seguro de salud nacional con el seguro médico de viaje Schengen.
- Suponer que EUR 30,000 por sí solos garantizan el cumplimiento.
- Elegir fechas de viaje incorrectas.
- Ignorar las normas nacionales sobre aseguradoras aprobadas.
- Subir un recibo de pago en vez del certificado exigido.
- Suponer que el seguro de viaje de una tarjeta de crédito cumple automáticamente todos los requisitos.
- Centrarse solo en la aceptación del visado sin valorar la gestión de siniestros en el extranjero.
Requisitos del seguro para el visado Schengen: lista antes de contratar
☐ Comprueba la lista consular vigente del visado.
☐ Confirma la validez en el territorio Schengen exigido.
☐ Confirma la cobertura de toda la estancia prevista o del período requerido.
☐ Confirma una cobertura médica mínima de EUR 30,000.
☐ Confirma cobertura médica urgente, hospitalaria y de repatriación.
☐ Comprueba si se aplica una lista de aseguradoras aprobadas.
☐ Lee las exclusiones, franquicias y condiciones sobre enfermedades preexistentes.
☐ Revisa la asistencia de urgencia y los procedimientos de reembolso o facturación directa.
☐ Comprueba que el certificado coincide con el nombre del pasaporte y el itinerario.
☐ Guarda el certificado, el condicionado y los contactos de emergencia.
¿Qué hacer si deniegan tu visado Schengen por el seguro de viaje??
Si el motivo es un seguro médico de viaje insuficiente o no válido, compara lo presentado con la lista oficial y el Código de visados. Después sigue el procedimiento de recurso o nueva solicitud del Estado miembro que denegó el visado.
Si vuelves a solicitarlo, corrige el problema real. Puede ser necesario ajustar fechas, validez territorial, redacción del certificado, aceptación de la aseguradora u otro defecto documental.
Conclusión
Un visado Schengen denegado por el seguro de viaje no es lo mismo que una indemnización del seguro rechazada. Lo primero se refiere a acreditar un seguro adecuado y válido para el visado; lo segundo, a si un gasto posterior está cubierto por el contrato.
Si estás listo para contratar, compara las pólizas desde ambas perspectivas: ¿Cumplirá el certificado el procedimiento del visado y funcionará la póliza en la práctica si necesitas ayuda médica en Europa? SchengenSure puede ayudarte a comparar opciones, pero la comprobación final debe hacerse siempre con los requisitos oficiales vigentes del consulado que tramita tu solicitud.
Preguntas frecuentes
¿Pueden denegar un visado Schengen por el seguro de viaje?
Sí. El Código de visados de la UE contempla la denegación si un solicitante obligado a tener seguro médico de viaje no acredita una cobertura adecuada y válida.
¿Se acepta un seguro de viaje indio para el visado Schengen?
Puede aceptarse. Comprueba las reglas del consulado que tramita la solicitud. Algunas representaciones Schengen en la India publican requisitos sobre aseguradoras indias aprobadas.
¿Basta una cobertura de EUR 30,000 (treinta mil euros) para garantizar la aceptación del visado?
No. Es el mínimo de cobertura médica, pero la póliza también debe cumplir los requisitos aplicables de territorio, duración y cobertura médica y de repatriación pertinente.
¿Sirve el seguro de salud nacional para el visado Schengen?
No automáticamente. Tendría que cumplir los requisitos aplicables del seguro médico de viaje Schengen y ser aceptado por el consulado.
¿Qué ocurre si rechazan mi reclamación al seguro después de obtener el visado?
Es una cuestión distinta del contrato de seguro. Revisa la decisión, las exclusiones, las pruebas exigidas y el procedimiento de queja o recurso de la póliza.
¿Debo contratar mi seguro de viaje Schengen en la India o en Europa?
Elige según la aceptación consular y la póliza concreta, no solo por el país. Compara conformidad del certificado, posibilidad de hacer efectivas las reclamaciones, asistencia, pagos, exclusiones, franquicias y requisitos documentales.