تمت المراجعة والتحقق بالرجوع إلى مصادر رسمية في 16 أغسطس 2026
قد يبدو رفض تأشيرة شنغن بسبب التأمين أمرًا شخصيًا، خاصة بعد أسابيع من جمع كشوف الحسابات والحجوزات ووثائق العمل وخطابات الدعوة. لكن مشكلة مستند التأمين تكون عادة أضيق نطاقًا مما تبدو عليه أولًا.
وفقًا لمنشور SchengenSure عن إحصاءات تأشيرات شنغن لعام 2024، انخفض معدل الرفض الإجمالي من 16% في 2023 إلى 14.8% في 2024.5 ومع ذلك، يعادل هذا نحو 1 من كل 7 متقدمين. لا يعني الرفض تلقائيًا أن المتقدم كان مهملًا أو غير مؤهل للسفر. أحيانًا لا يعرض المستند المعلومات المطلوبة بوضوح كافٍ.
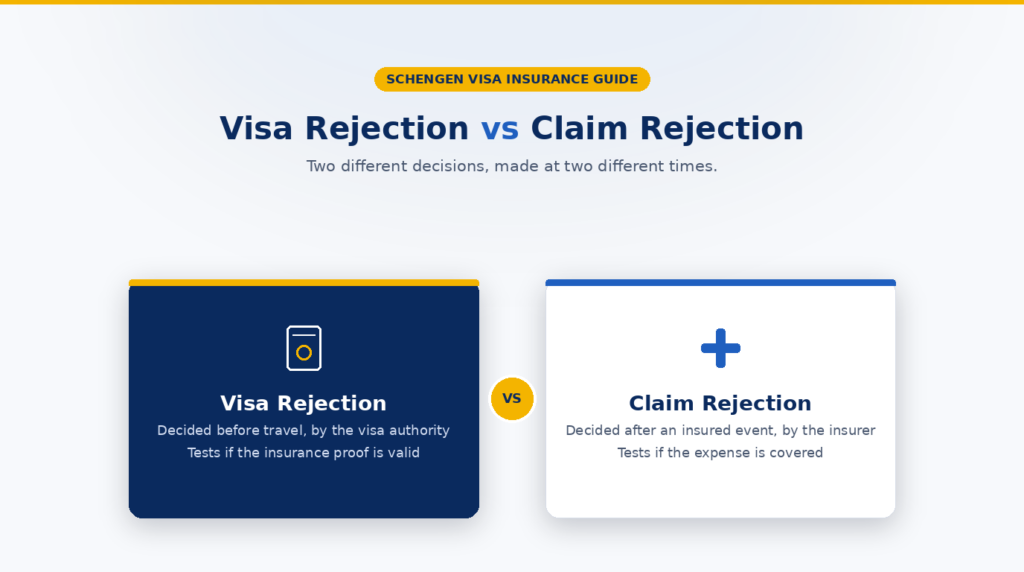
قد تُرفض تأشيرة شنغن إذا لم تقدم إثباتًا لتأمين طبي للسفر كافٍ وساري المفعول. هذه مشكلة تتعلق باستيفاء المستندات في مرحلة التأشيرة. أما رفض مطالبة تأمين السفر فأمر مختلف؛ إذ يحدث بعد واقعة مؤمَّن عليها، عندما تقرر شركة التأمين ما إذا كانت نفقة معينة مشمولة بشروط الوثيقة.
المهم هو فصل مشكلة التأمين عن بقية طلبك. إذا أشار الرفض تحديدًا إلى التأمين الطبي للسفر، فراجع الشهادة وشروط الوثيقة وفقًا للمشكلات أدناه. لا تفترض أن شراء وثيقة أخرى بشعار مختلف سيحل المشكلة. يجب أن يصحح المستند البديل العيب الفعلي.
إذا كنت تجمع المستندات لأحد والديك، فراجع الشهادة بنفسك بدلًا من افتراض أن الوكيل أو البنك أو شركة التأمين أدخلوا كل البيانات بصورة صحيحة.
هل يمكن فعلًا رفض تأشيرة شنغن بسبب تأمين السفر؟
نعم. بموجب قانون التأشيرات للاتحاد الأوروبي،1 يجب على المتقدمين الملزمين بحيازة تأمين طبي للسفر إثبات كفاية التغطية وصلاحيتها. ينبغي عادة أن تغطي كامل الإقامة المقصودة، وأن تكون سارية في جميع أراضي شنغن، وأن توفر تغطية لا تقل عن EUR 30,000 للمخاطر الطبية ذات الصلة والإعادة إلى الوطن.
كما يدرج قانون التأشيرات عدم تقديم إثبات لتأمين طبي للسفر كافٍ وساري المفعول ضمن أسباب رفض التأشيرة.1
|
الخلاصة الأساسية: رفض تأشيرة شنغن بسبب التأمين يتعلق باستيفاء إثبات التأمين لمتطلبات التأشيرة. أما رفض مطالبة التأمين فيتعلق باستحقاق دفع نفقات لاحقة بموجب عقد التأمين. |
ماذا قد تعني عبارة «التأمين الطبي للسفر غير صالح»؟
قد تتسبب الوثيقة في مشكلة للتأشيرة إذا لم تثبت الشهادة أو الشروط بوضوح استيفاء المتطلبات. تشمل المشكلات الشائعة:
- تواريخ لا تغطي كامل الإقامة أو العبور المقصود؛
- تغطية جغرافية لا تشمل أراضي شنغن المطلوبة؛
- تغطية طبية تقل عن الحد الأدنى البالغ EUR 30,000؛
- غياب أو غموض تغطية العلاج الطبي الطارئ أو العلاج في المستشفى أو الإعادة إلى الوطن؛
- شهادة لا تحدد هوية المتقدم بوضوح؛
- شركة أو منتج تأمين غير مقبول بموجب قاعدة قنصلية خاصة بدولة معينة؛
- تعارض بين تواريخ التأمين وخطة الرحلة.
ليست المشكلة بالضرورة أن شركة التأمين «سيئة». فقد يكون الإثبات المقدم غير مناسب لذلك الطلب تحديدًا.1
رفض التأشيرة بسبب التأمين مقابل رفض مطالبة تأمين السفر
|
رفض التأشيرة بسبب تأمين السفر |
رفض مطالبة التأمين |
|
يحدث أثناء طلب التأشيرة |
يحدث بعد واقعة مؤمَّن عليها |
|
تتخذ القرار جهة التأشيرات |
تتخذ القرار شركة التأمين أو الجهة المسؤولة عن إدارة المطالبات |
|
يفحص كفاية إثبات التأمين وصلاحيته |
يفحص ما إذا كانت النفقة مشمولة بالعقد |
|
قد يمنع الرحلة قبل بدايتها |
قد يسبب تكلفة تتحملها بنفسك أثناء السفر أو بعده |
|
يتطلب مراجعة سبب الرفض وإجراءات التأشيرة |
يتطلب مراجعة الاستثناءات والأدلة وإجراءات المطالبة |
القراران منفصلان. قد تُقبل الوثيقة لأغراض التأشيرة، ثم تُرفض مطالبة لاحقة بسبب استثناء أو شرط آخر. وقد تقدم الوثيقة مزايا طبية مفيدة، لكنها تسبب مشكلة للتأشيرة إذا لم تستوفِ شهادتها قواعد المستندات لدى القنصلية.
هل يُقبل تأمين السفر الهندي لتأشيرة شنغن؟
نعم، يمكن قبوله، لكن لا ينبغي افتراض قبول كل وثيقة هندية.2,3,4
للمتقدمين في الهند، توضح البعثات الألمانية أنها لا تقبل التأمين الطبي للسفر الصادر في الهند إلا من شركات التأمين الهندية المعتمدة في القائمة المنشورة.2,3 وتوضح إرشاداتها أيضًا إمكان الحصول على تأمين في بلد آخر، بشرط أن تكون المطالبات تجاه شركة التأمين قابلة للتحصيل في إحدى دول شنغن.
لذا اسأل سؤالًا أدق: «هل ستقبل القنصلية التي تنظر في طلبي هذه الشركة وهذه الخطة وهذه الشهادة تحديدًا؟»
إذا كنت تعلم أنك تحتاج تأمين شنغن، فمن أين تشتريه؟
قارن الوثائق على مستويين: قبولها للتأشيرة والدعم الفعلي عند المطالبات.
تحقق أولًا من ملاءمة مستندات التأمين للتأشيرة
قبل الدفع، تأكد من أن الشهادة ستوضح:
- اسمك الصحيح وتواريخ السفر؛
- الصلاحية الجغرافية المطلوبة؛
- تغطية طبية لا تقل عن EUR 30,000؛
- تغطية العلاج الطبي الطارئ والمستشفى والإعادة إلى الوطن؛
- أي متطلب قنصلي خاص بالشركة أو الشهادة.
إذا لم تستوفِ الوثيقة قائمة متطلبات التأشيرة، فلن تحل مزاياها الأخرى مشكلة الطلب.
ثم قارن طريقة عمل الوثيقة في حالات الطوارئ
قد تختلف تجربة المسافر حتى بين وثيقتين مستوفيتين لشروط شنغن. قارن:
- المساعدة الطارئة على مدار 24/7؛
- إمكان ترتيب فوترة مباشرة أو ضمان دفع، والشروط المطبقة؛
- ما إذا كان عليك الدفع أولًا ثم طلب استرداد النفقات؛
- الاستثناءات وقواعد الحالات المرضية السابقة ومبالغ التحمل؛
- متطلبات المستندات أو الترجمة؛
- المهل المحددة للإخطار؛
- لغات الدعم وطرق الاتصال.
لا تفترض أن شركة أوروبية أو قائمة في بلد الوجهة تقدم علاجًا دون دفع مقدم تلقائيًا، أو أن الشركة الهندية تتطلب دائمًا الدفع ثم الاسترداد. تعتمد هذه المزايا على الوثيقة وشبكة المساعدة.
شركة هندية أم أوروبية أو في بلد الوجهة: ما الأهم؟
موقع شركة التأمين ليس سوى عامل واحد.
|
ما الذي تقارنه؟ |
لماذا يهم؟ |
|
القبول القنصلي |
يجب أن تكون الوثيقة مناسبة لطلب التأشيرة |
|
وضوح الشهادة |
قد يقلل الإثبات الواضح الاستفسارات حول المستندات |
|
قابلية تحصيل المطالبات في شنغن |
ذات صلة بموجب قانون التأشيرات |
|
المساعدة الطارئة |
مهمة عند الحاجة إلى المستشفى خارج البلاد |
|
توافر الفوترة المباشرة |
قد يقلل الدفع المسبق حيثما توافرت |
|
الاستثناءات ومبالغ التحمل |
تؤثر في ما تدفعه شركة التأمين فعليًا |
|
متطلبات المستندات |
مهمة عندما تكون السجلات الطبية بلغة أجنبية |
|
شروط إلغاء الوثيقة عند رفض التأشيرة |
لا تسري إلا إذا كانت منصوصًا عليها صراحة |
قد تساعد أداة المقارنة على تضييق الخيارات، لكن اقرأ دائمًا شروط الوثيقة وقائمة التأشيرة الرسمية قبل الشراء.
SchengenSure: قارن خيارات تأمين السفر لشنغن حسب ملاءمتها للتأشيرة والتغطية الطبية ونموذج المساعدة وإجراءات المطالبات.
مثال بسيط: نوعان مختلفان من الرفض
المسافر أ: يقدم المتقدم وثيقة مقبولة ويحصل على التأشيرة. أثناء الرحلة، تُرفض مطالبة طبية لاحقًا لأن النفقة تندرج ضمن استثناء في الوثيقة. قرار التأشيرة وقرار المطالبة منفصلان.
المسافر ب: يشتري المتقدم تأمين سفر، لكن الشهادة لا تثبت تغطية كافية وسارية لشنغن. ترفض جهة التأشيرات الطلب قبل السفر. لم تحدث أي مطالبة تأمينية.
يحتاج المسافر أ إلى مراجعة قرار المطالبة وشروط الوثيقة. ويحتاج المسافر ب إلى معالجة سبب رفض التأشيرة وأدلة التأمين المطلوبة للطعن أو لطلب جديد.
أخطاء شائعة في التأمين
- شراء أرخص وثيقة دون التحقق من الشهادة.
- الخلط بين التأمين الصحي المحلي والتأمين الطبي للسفر إلى شنغن.
- افتراض أن EUR 30,000 وحدها تضمن استيفاء المتطلبات.
- اختيار تواريخ سفر خاطئة.
- تجاهل قواعد شركات التأمين المعتمدة الخاصة بالدولة.
- رفع إيصال الدفع بدلًا من الشهادة المطلوبة.
- افتراض أن تأمين السفر المرتبط ببطاقة الائتمان يستوفي كل المتطلبات تلقائيًا.
- التركيز على قبول التأشيرة فقط دون النظر إلى معالجة المطالبات خارج البلاد.
متطلبات تأمين تأشيرة شنغن: قائمة تحقق قبل الشراء
☐ راجع قائمة التأشيرة القنصلية الحالية.
☐ تحقق من الصلاحية في أراضي شنغن المطلوبة.
☐ تأكد من تغطية كامل الإقامة المقصودة أو المدة المطلوبة.
☐ تأكد من تغطية طبية لا تقل عن EUR 30,000.
☐ تأكد من تغطية العلاج الطبي الطارئ والمستشفى والإعادة إلى الوطن.
☐ تحقق مما إذا كانت هناك قائمة شركات معتمدة مطبقة.
☐ اقرأ الاستثناءات ومبالغ التحمل وشروط الحالات المرضية السابقة.
☐ راجع المساعدة الطارئة وإجراءات استرداد النفقات أو الفوترة المباشرة.
☐ طابق الشهادة مع اسم جواز سفرك وخطة الرحلة.
☐ احفظ الشهادة وشروط الوثيقة وأرقام الطوارئ.
ماذا تفعل إذا رُفضت تأشيرة شنغن بسبب تأمين السفر؟?
اقرأ إشعار الرفض بعناية. لا تفترض أن شراء وثيقة أخرى يلغي القرار تلقائيًا.
إذا تعلق السبب بتأمين طبي للسفر غير كافٍ أو غير صالح، فقارن ما قدمته بالقائمة الرسمية ومتطلبات قانون التأشيرات. ثم اتبع إجراءات الطعن أو إعادة التقديم التي تحددها الدولة العضو التي رفضت التأشيرة.
عند إعادة التقديم، صحح المشكلة الفعلية. قد يتطلب ذلك تعديل التواريخ أو الصلاحية الجغرافية أو صياغة الشهادة أو قبول الشركة أو أي خلل آخر في المستندات.
الخاتمة
رفض تأشيرة شنغن بسبب تأمين السفر يختلف عن رفض مطالبة تأمين السفر. الأول يتعلق بتقديم تأمين كافٍ وساري للتأشيرة، والثاني بشمول نفقة لاحقة بموجب العقد.
إذا كنت مستعدًا للشراء، فقارن الوثائق من الجانبين: هل تستوفي الشهادة إجراءات التأشيرة، وهل تعمل الوثيقة عمليًا إذا احتجت إلى مساعدة طبية في أوروبا؟ SchengenSure يمكن أن يساعدك على مقارنة الخيارات، لكن يجب دائمًا إجراء التحقق النهائي بالرجوع إلى المتطلبات الرسمية الحالية للقنصلية التي تعالج طلبك.
الأسئلة الشائعة
هل يمكن رفض تأشيرة شنغن بسبب تأمين السفر؟
نعم. ينص قانون التأشيرات للاتحاد الأوروبي على الرفض إذا لم يقدم المتقدم الملزم بالتأمين الطبي للسفر دليلًا على تغطية كافية وسارية المفعول.
هل يُقبل تأمين السفر الهندي لتأشيرة شنغن؟
قد يُقبل. تحقق من قواعد القنصلية التي تعالج الطلب. تنشر بعض بعثات شنغن في الهند متطلبات تتعلق بشركات التأمين الهندية المعتمدة.
هل تكفي تغطية EUR 30,000 لضمان قبول التأشيرة؟
لا. إنها الحد الأدنى للتغطية الطبية، لكن يجب أن تستوفي الوثيقة أيضًا المتطلبات المطبقة على النطاق الجغرافي والمدة والتغطية الطبية والإعادة إلى الوطن ذات الصلة.
هل التأمين الصحي المحلي صالح لتأشيرة شنغن؟
ليس تلقائيًا. يجب أن يستوفي متطلبات التأمين الطبي للسفر إلى شنغن المطبقة وأن تقبله القنصلية.
ماذا لو رُفضت مطالبتي التأمينية بعد حصولي على التأشيرة؟
هذه مسألة منفصلة تتعلق بعقد التأمين. راجع قرار المطالبة والاستثناءات ومتطلبات الأدلة وإجراءات الشكوى أو الطعن ضمن الوثيقة.
هل أشتري تأمين سفر شنغن من الهند أم من أوروبا؟
اختر بناءً على القبول القنصلي والوثيقة الفعلية، لا على اسم البلد وحده. قارن امتثال الشهادة وقابلية تحصيل المطالبات والمساعدة وترتيبات الدفع والاستثناءات ومبالغ التحمل ومتطلبات المستندات.