2026年8月16日に公式情報に照らして確認・検証
保険によるシェンゲンビザ拒否は、銀行明細、予約、勤務先の書類、招待状を何週間もかけて集めた後ほど、個人的な否定のように感じられるかもしれません。ただし、保険書類の問題は、最初に思うほど広範囲ではないことが一般的です。
SchengenSureの「2024年シェンゲンビザ統計」によると、拒否率は2023年の16%から2024年には14.8%に減少しています。5 それでも、およそ7人に1人の申請者に相当します。拒否は、申請者が不注意だった、あるいは旅行に適さなかったと自動的に意味するものではありません。書類が必要な情報を十分明確に示していないだけの場合もあります。
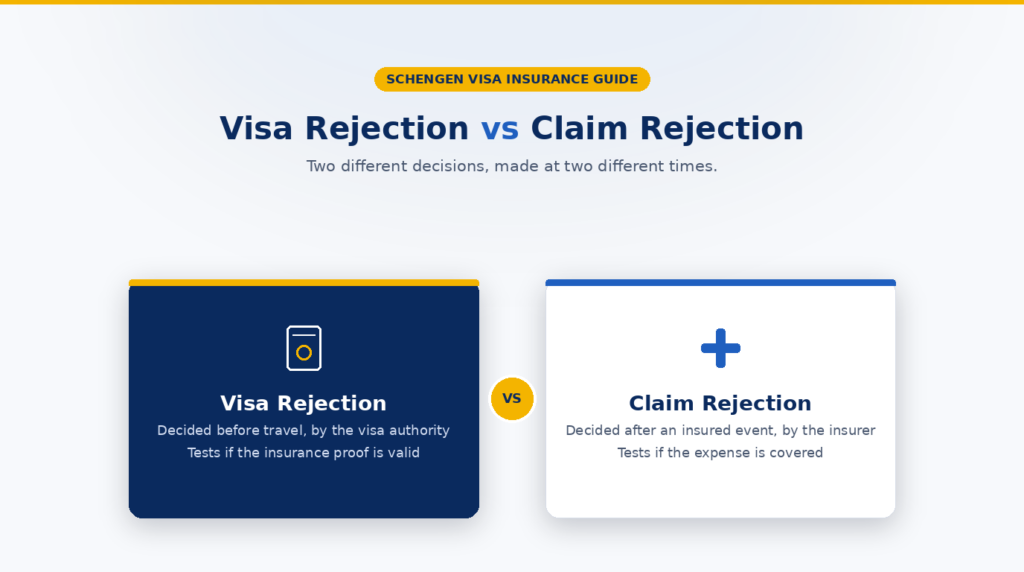
十分かつ有効な海外旅行医療保険の証明を提出できないと、シェンゲンビザが拒否される場合があります。これはビザ申請時の書類要件の問題です。一方、旅行保険の保険金支払い拒否は、保険事故の発生後に、その費用が約款の補償対象かを保険会社が判断する場面で起こります。
大切なのは、保険の問題を申請のほかの部分と切り分けることです。拒否理由が海外旅行医療保険を具体的に挙げている場合、下記の点に沿って証明書と約款を確認してください。ロゴの違う保険に入り直すだけで解決するとは限りません。新しい書類は実際の不備を修正する必要があります。
親御さんのために書類を集める場合も、代理店、銀行、保険会社がすべて正しく入力したと思い込まず、ご自身で証明書を確認してください。
旅行保険が理由でシェンゲンビザが拒否されることはありますか?
はい。EUビザ規則では、1 海外旅行医療保険への加入が必要な申請者は、補償が十分かつ有効であると証明する必要があります。通常、予定する滞在期間全体をカバーし、シェンゲン地域全域で有効であり、対象となる医療費や本国送還のリスクに対して少なくともEUR 30,000の補償が必要です。
ビザ規則は、十分かつ有効な海外旅行医療保険を証明できないことも、ビザ拒否の理由に挙げています.1
|
大切なポイント: 保険によるシェンゲンビザ拒否では、保険の証明がビザ要件を満たすかが問われます。保険金の支払い拒否では、後に生じた費用が保険契約に基づく支払い対象かが問われます。 |
「海外旅行医療保険が無効」とはどういう意味ですか?
証明書や約款が必要条件を満たすことを明確に示していないと、ビザの問題につながる場合があります。よくある不備は次のとおりです。
- 予定されている期間全体またはトランジット期間をカバーしない日付;
- 必要なシェンゲン地域全域をカバーしない地域的補償;
- 最低額のEUR 30,000を下回る医療補償;
- 緊急医療、入院治療、本国送還の補償の不足や不明確な記載;
- 申請者を明確に特定していない証明書;
- 国別の領事規定で認められない保険会社または保険商品;
- 保険の日付と旅程が一致しないこと。
保険会社が「悪い」とは限りません。提出した証明が、そのビザ申請に適していないだけの場合もあります。1
保険によるビザ拒否と旅行保険の保険金支払い拒否の違い
|
旅行保険を理由とするビザ拒否 |
保険金の支払い拒否 |
|
ビザ申請中に起こる |
保険事故の発生後に起こる |
|
ビザ当局による判断 |
保険会社または保険金請求の管理者による判断 |
|
保険証明が十分かつ有効かを確認する |
費用が契約の補償対象かを確認する |
|
出発前に旅行を止める可能性がある |
旅行中や旅行後に自己負担が生じる可能性がある |
|
拒否理由とビザ手続きの確認が必要 |
免責事項、証拠、保険金請求手続きの確認が必要 |
これらの判断は別々です。ビザ用として保険が受理されても、その後の請求が免責事項や別の約款条件によって支払い対象外となる場合があります。役立つ医療補償があっても、証明書が領事館の書類要件に適合しなければ、ビザの問題になり得ます。
インドの旅行保険はシェンゲンビザで認められますか?
認められる場合がありますが、すべてのインドの保険が受理されるとは限りません。2,3,4
インドで申請する場合、ドイツ在外公館は、公表された一覧に掲載された承認済みのインドの旅行保険会社による海外旅行医療保険のみを受理すると説明しています。2,3 その案内では、保険会社に対する請求権をシェンゲン加盟国で実現できる場合、他国で保険を手配することも認めています。
したがって、「私の申請を審査する領事館は、この保険会社、このプラン、この証明書を受け付けるか」と確認する方が役立ちます。
シェンゲン保険が必要な場合、どこで加入すべきですか?
保険は、ビザでの受理と実際の保険金請求支援という二つの観点から比較しましょう。
まずビザ書類としての適合性を確認する
支払う前に、以下の内容が証明書に記載されていることを確認してください。
- 正しい氏名と旅行の日程;
- 必要な地域での有効性;
- 少なくともEUR 30,000の医療補償;
- 緊急医療、入院、本国送還の補償;
- 特定の領事館で必要な保険会社または証明書の要件。
保険の内容がビザ申請の要件を満たさない場合、その他の特典は申請の問題を解決できません。
次に緊急時の保険の仕組みを比較する
シェンゲン要件を満たす二つの保険でも、利用者の経験は異なる場合があります。比較する点は次のとおりです。
- 24/7の緊急アシスタンス;
- 医療機関への直接払いまたは支払い保証を手配できるか、その条件は何か;
- 最初に支払いをし、その後払い戻しを申請する必要があるかどうか。
- 免責事項、既往症の規定、自己負担額;
- 必要な書類または翻訳の要件。
- 通知期限。
- サポート言語と連絡方法。
欧州や渡航先に拠点のある保険会社なら必ずキャッシュレス診療が使える、またはインドの保険会社なら必ず立て替え後の払い戻しになる、と考えないでください。実際の対応は保険契約とアシスタンス網によります。
インドの保険会社と欧州・渡航先の保険会社:何を重視すべきですか?
保険会社の所在地は、ひとつの要因にすぎません。
|
比較すべき点 |
なぜ重要なのか |
|
領事館での受理 |
保険契約がビザ申請に適している必要がある |
|
証明書の明確さ |
明確な証拠は書類に関する質問を減らすことができる |
|
シェンゲン加盟国での保険請求権の実現可能性 |
ビザ規則上、考慮される事項 |
|
緊急時の支援 |
海外で病院の支援が必要な場合に重要 |
|
医療機関への直接払いの可否 |
利用可能な場合、初期費用を減らすことができる |
|
免責事項と自己負担額 |
保険会社が実際に支払う金額に影響を与える |
|
書類の要件 |
医療記録が外国語の場合に重要 |
|
ビザ拒否時の保険解約条件 |
契約に明示的に含まれている場合にのみ適用 |
比較ツールは市場を絞り込むことができますが、購入前に必ず保険条項と公式のビザチェックリストを確認してください。
SchengenSure: ビザへの適合性、医療補償、アシスタンスの仕組み、保険金請求手続きでシェンゲン旅行保険を比較しましょう。
簡単な例:異なる種類の拒否
旅行者A: 申請者は受理可能な保険を提出し、ビザを取得します。旅行中の医療費について、後に保険の免責事項に該当するため支払いが拒否されます。ビザと保険金の判断は独立しています。
旅行者B: 申請者は旅行保険に加入しましたが、証明書では十分かつ有効なシェンゲン向け補償を示せません。ビザ当局は出発前に申請を拒否します。保険金請求は発生していません。
旅行者Aは保険金の判断と約款を確認する必要があります。旅行者Bはビザ拒否の理由と、不服申立てや再申請に必要な保険証明を確認する必要があります。
よくある保険の間違い
- 証明書を確認せずに最も安い保険を購入する。
- 国内の医療保険とシェンゲン向けの海外旅行医療保険を混同すること。
- EUR 30,000の補償さえあれば要件を満たせると思い込むこと。
- 誤った旅行日程の選択。
- 国固有の承認された保険会社に関する規則を無視する。
- 必要な証明書ではなく、支払い明細を提出する。
- クレジットカード旅行保険がすべての要件を満たすと前提する。
- ビザの受け入れのみに焦点を当て、海外での請求処理を無視する。
シェンゲンビザの保険要件:加入前の確認リスト
☐ 現在の領事ビザチェックリストを確認する。
☐ 必要なシェンゲン地域での有効性を確認する。
☐ 予定されている期間または必要な期間全体をカバーしていることを確認する。
☐ 少なくともEUR 30,000の医療補償を確認する。
☐ 緊急医療、入院、本国送還の補償を確認する。
☐ 承認された保険会社リストが適用されるかどうかを確認する。
☐ 除外事項、自己負担額、および既往症に関する条項を読む。
☐ 緊急アシスタンスと、立て替え払いの払い戻し・医療機関への直接払いの手順を確認する。
☐ 証明書の記載をパスポートの氏名と旅程に照らして確認する。
☐ 証明書、約款、緊急連絡先を保管する。
旅行保険が理由でシェンゲンビザを拒否されたら??
拒否通知をよく読んでください。別の保険に加入すれば自動的に判断が覆るとは考えないでください。
理由が海外旅行医療保険の不足や無効であれば、提出書類を公式チェックリストとビザ規則の要件に照らして確認します。そのうえで、拒否した加盟国が案内する不服申立てまたは再申請の手続きに従ってください。
再申請する場合は、実際の問題を直してください。日付、対象地域、証明書の文言、保険会社の受理、その他の書類不備を修正する必要があるかもしれません。
まとめ
旅行保険を理由とするシェンゲンビザ拒否と、旅行保険の保険金支払い拒否は異なります。前者はビザ用の十分かつ有効な保険を証明できたか、後者はその後の費用が契約の補償対象かという問題です。
加入を検討する際は、両面から保険を比較してください。 証明書はビザ手続きの要件を満たすか、そして欧州で医療支援が必要になったとき、保険が実際に役立つかを確認しましょう。 SchengenSure は選択肢の比較に役立ちますが、最終確認は必ず申請を扱う領事館の最新の公式要件に基づいて行ってください。
よくある質問
旅行保険の問題でシェンゲンビザが拒否されることはありますか?
はい。EUビザ規則では、海外旅行医療保険の加入義務がある申請者が、十分かつ有効な補償を証明できない場合の拒否を定めています。
インドの旅行保険はシェンゲンビザに使えますか?
使える場合があります。申請を扱う領事館の規定を確認してください。インドの一部のシェンゲン在外公館は、承認済みのインドの保険会社に関する要件を公表しています。
EUR 30,000の補償があればビザの受理は保証されますか?
いいえ。これは医療補償の最低額です。保険は地域、期間、対象となる医療および本国送還の補償についても、適用要件を満たす必要があります。
国内の医療保険はシェンゲンビザに使えますか?
自動的に使えるわけではありません。シェンゲンの海外旅行医療保険に関する適用要件を満たし、領事館に認められる必要があります。
ビザ取得後に保険金の支払いを拒否されたら?
それは別の保険契約上の問題です。判断内容、免責事項、必要な証拠、契約に基づく苦情申立てや不服申立ての手順を確認してください。
シェンゲン旅行保険はインドと欧州のどちらで加入すべきですか?
国名だけでなく、領事館での受理と実際の契約内容で選んでください。証明書の適合性、請求権の実現可能性、アシスタンス、支払い方法、免責事項、自己負担額、書類要件を比較しましょう。