Revu et vérifié à partir de sources officielles le 16 août 2026
Un refus de visa Schengen lié à l’assurance peut être vécu comme une décision personnelle, surtout après des semaines à réunir relevés bancaires, réservations, documents professionnels et lettres d’invitation. Pourtant, un problème de justificatif d’assurance est généralement bien plus circonscrit qu’il n’y paraît au départ.
Selon l’article de SchengenSure sur les statistiques des visas Schengen de 2024, le taux global de refus est passé de 16% en 2023 à 14.8% en 2024.5 Cela représente tout de même environ 1 demandeur sur 7. Un refus ne signifie pas automatiquement que la personne a été négligente ou n’était pas apte à voyager. Parfois, un document ne présente simplement pas assez clairement les informations requises.
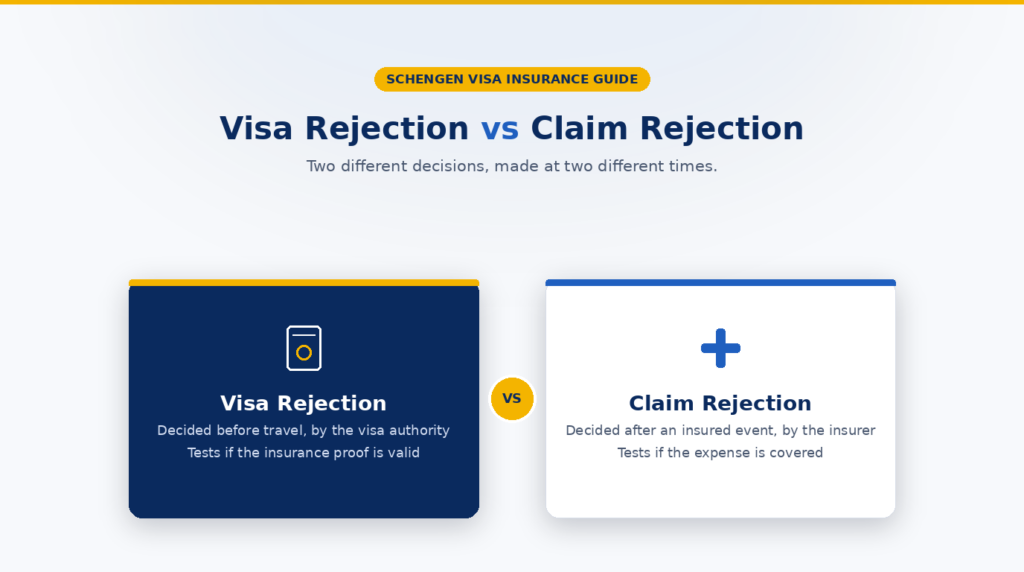
Un visa Schengen peut être refusé si vous ne prouvez pas disposer d’une assurance médicale de voyage adéquate et valide. Il s’agit d’un problème de conformité documentaire au stade du visa. Un refus d’indemnisation par l’assurance voyage est différent : il intervient après un événement assuré, lorsque l’assureur détermine si une dépense précise est couverte par le contrat.
Il faut isoler le problème d’assurance du reste de votre demande. Si le refus mentionne précisément l’assurance médicale de voyage, examinez l’attestation et les conditions du contrat selon les points ci-dessous. Ne supposez pas qu’acheter un autre contrat avec un logo différent résoudra le problème. Le nouveau document doit corriger le défaut réel.
Si vous rassemblez les documents pour un parent, vérifiez vous-même l’attestation plutôt que de présumer que l’intermédiaire, la banque ou l’assureur a correctement saisi chaque information.
Un visa Schengen peut-il vraiment être refusé à cause de l’assurance voyage ?
Oui. Selon le code des visas de l’UE,1 les demandeurs soumis à l’obligation d’assurance médicale de voyage doivent prouver que la couverture est adéquate et valide. Elle doit normalement couvrir tout le séjour prévu, être valable dans l’ensemble de l’espace Schengen et prévoir au moins EUR 30,000 (trente mille euros) pour les risques médicaux et de rapatriement concernés.
|
DISTINCTION ESSENTIELLE : Le refus de visa Schengen lié à l’assurance concerne la conformité du justificatif aux conditions du visa. Le refus d’indemnisation concerne la prise en charge d’une dépense ultérieure selon le contrat d’assurance. |
Que peut signifier « assurance médicale de voyage non valide » ?
Un contrat peut poser un problème de visa si l’attestation ou les conditions ne démontrent pas clairement le respect des exigences. Les problèmes courants comprennent :
- des dates ne couvrant pas tout le séjour ou transit prévu ;
- une couverture territoriale ne s’étendant pas à tout le territoire Schengen requis ;
- une couverture médicale inférieure au minimum de EUR 30,000 ;
- une couverture absente ou ambiguë des soins médicaux urgents, de l’hospitalisation ou du rapatriement ;
- une attestation n’identifiant pas clairement le demandeur ;
- un assureur ou produit non accepté au titre d’une règle consulaire propre au pays ;
- des incohérences entre les dates d’assurance et l’itinéraire.
Cela ne signifie pas nécessairement que l’assureur est « mauvais ». Le justificatif peut simplement être inadapté à cette demande de visa.1
Refus de visa pour assurance ou refus d’indemnisation de l’assurance voyage
|
Visa refusé à cause de l’assurance voyage |
refus d’indemnisation |
|
Survient pendant la demande de visa |
Survient après un événement assuré |
|
Décision de l’autorité chargée des visas |
Décision de l’assureur ou du gestionnaire des sinistres |
|
Vérifie si le justificatif d’assurance est adéquat et valide |
Vérifie si la dépense est couverte par le contrat |
|
Peut empêcher le voyage avant son départ |
Peut entraîner une dépense à votre charge pendant ou après le voyage |
|
Nécessite de vérifier le motif du refus et la procédure de visa |
Nécessite de vérifier exclusions, preuves et procédure de déclaration |
Les décisions sont distinctes. Un contrat peut être accepté pour le visa, puis une indemnisation refusée en raison d’une exclusion ou d’une autre condition. Une assurance peut aussi offrir des garanties médicales utiles tout en posant un problème de visa si son attestation ne respecte pas les règles documentaires du consulat.
L’assurance voyage indienne est-elle acceptée pour un visa Schengen ?
Oui, elle peut l’être, mais il ne faut pas supposer que tous les contrats indiens sont acceptés.2,3,4
Pour les demandeurs en Inde, les représentations allemandes indiquent qu’elles acceptent uniquement les assurances médicales de voyage indiennes émises par les compagnies indiennes agréées figurant sur leur liste publiée.2,3 Leurs instructions précisent aussi qu’un demandeur peut s’assurer dans un autre pays si les créances envers l’assureur peuvent être recouvrées dans un État Schengen.
Posez donc une question plus utile : « Le consulat qui traite ma demande acceptera-t-il précisément cet assureur, cette formule et cette attestation ? »
Si vous savez déjà qu’il vous faut une assurance Schengen, où l’acheter ?
Comparez les contrats sur deux plans : l’acceptation pour le visa et l’assistance concrète en cas de sinistre.
Vérifiez d’abord la conformité des documents pour le visa
Avant de payer, assurez-vous que l’attestation indiquera :
- votre nom exact et les dates du voyage ;
- la validité territoriale requise ;
- au moins EUR 30,000 de couverture médicale ;
- les soins médicaux urgents, l’hospitalisation et le rapatriement ;
- toute exigence consulaire particulière concernant l’assureur ou l’attestation.
Si le contrat ne satisfait pas la liste des exigences du visa, ses autres avantages ne règlent pas le problème de la demande.
Comparez ensuite le fonctionnement du contrat en urgence
Deux contrats conformes aux règles Schengen peuvent néanmoins offrir des expériences différentes. Comparez :
- l’assistance d’urgence 24/7 ;
- la possibilité d’une facturation directe ou d’une garantie de paiement, et ses conditions ;
- l’obligation éventuelle d’avancer les frais puis de demander un remboursement ;
- les exclusions, règles sur les maladies préexistantes et franchises ;
- les exigences de documents ou de traduction ;
- les délais de notification ;
- les langues d’assistance et moyens de contact.
Ne supposez pas qu’un assureur européen ou établi à destination propose automatiquement des soins sans avance de frais, ni qu’un assureur indien exige toujours un remboursement après paiement. Cela dépend du contrat et du réseau d’assistance.
Assureur indien, européen ou établi à destination : quels critères comptent le plus ?
L’implantation de l’assureur n’est qu’un facteur.
|
Éléments à comparer |
Pourquoi ils comptent |
|
Acceptation consulaire |
Le contrat doit convenir à la demande de visa |
|
Clarté de l’attestation |
Des justificatifs clairs peuvent réduire les questions documentaires |
|
Recouvrement des créances dans Schengen |
Pertinent au regard du code des visas |
|
Assistance d’urgence |
Importante si une hospitalisation est nécessaire à l’étranger |
|
Possibilité de facturation directe |
Peut réduire l’avance de frais lorsqu’elle est disponible |
|
Exclusions et franchises |
Déterminent ce que l’assureur paie réellement |
|
Exigences documentaires |
Importantes lorsque les dossiers médicaux sont en langue étrangère |
|
Conditions d’annulation en cas de refus de visa |
Applicables uniquement si elles sont expressément prévues |
Un comparateur permet de réduire les options, mais lisez toujours les conditions du contrat et la liste officielle du visa avant l’achat.
SchengenSure: Comparez les assurances voyage Schengen selon leur conformité au visa, leurs garanties médicales, leur assistance et leur gestion des sinistres.
Un exemple simple : deux refus différents
Voyageur A : Le demandeur présente un contrat acceptable et obtient le visa. Pendant le voyage, une demande d’indemnisation médicale est ensuite refusée parce que la dépense relève d’une exclusion. La décision de visa et celle d’indemnisation sont indépendantes.
Voyageur B : Le demandeur achète une assurance voyage, mais l’attestation ne démontre pas une couverture Schengen adéquate et valide. L’autorité refuse la demande avant le départ. Aucune demande d’indemnisation n’a eu lieu.
Le voyageur A doit revoir la décision d’indemnisation et les conditions du contrat. Le voyageur B doit traiter le motif de refus du visa et les justificatifs d’assurance nécessaires à un recours ou une nouvelle demande.
Erreurs d’assurance courantes
- Acheter le contrat le moins cher sans vérifier l’attestation.
- Confondre assurance santé nationale et assurance médicale de voyage Schengen.
- Supposer que EUR 30,000 suffisent à garantir la conformité.
- Choisir de mauvaises dates de voyage.
- Ignorer les règles nationales concernant les assureurs agréés.
- Téléverser un reçu de paiement au lieu de l’attestation exigée.
- Supposer que l’assurance voyage d’une carte bancaire répond automatiquement à toutes les exigences.
- Se concentrer sur l’acceptation du visa sans examiner la gestion des sinistres à l’étranger.
Exigences d’assurance du visa Schengen : vérifications avant achat
☐ Consultez la liste consulaire actuelle des exigences du visa.
☐ Confirmez la validité sur le territoire Schengen requis.
☐ Confirmez la couverture de tout le séjour prévu ou de la période exigée.
☐ Confirmez une couverture médicale minimale de EUR 30,000.
☐ Confirmez la couverture des soins urgents, de l’hospitalisation et du rapatriement.
☐ Vérifiez si une liste d’assureurs agréés s’applique.
☐ Lisez exclusions, franchises et clauses sur les maladies préexistantes.
☐ Vérifiez l’assistance d’urgence et les procédures de remboursement ou de facturation directe.
☐ Vérifiez que l’attestation correspond au nom du passeport et à l’itinéraire.
☐ Conservez l’attestation, les conditions du contrat et les contacts d’urgence.
Que faire si votre visa Schengen est refusé à cause de l’assurance voyage ??
Si le motif concerne une assurance médicale de voyage insuffisante ou non valide, comparez les documents déposés à la liste officielle et au code des visas. Suivez ensuite la procédure de recours ou de nouvelle demande de l’État membre ayant refusé le visa.
Lors d’une nouvelle demande, corrigez le problème réel : dates, validité territoriale, formulation de l’attestation, acceptation de l’assureur ou autre défaut documentaire.
Conclusion
Un visa Schengen refusé pour assurance voyage n’est pas un refus d’indemnisation. Le premier concerne la preuve d’une assurance adéquate et valide pour le visa ; le second, la prise en charge d’une dépense ultérieure par le contrat.
Si vous êtes prêt à acheter, comparez les contrats sous les deux angles : l’attestation satisfera-t-elle la procédure de visa et le contrat fonctionnera-t-il concrètement si vous avez besoin de soins en Europe ? SchengenSure peut vous aider à comparer les offres, mais la vérification finale doit toujours se faire selon les exigences officielles actuelles du consulat qui traite votre demande.
Questions fréquentes
Un visa Schengen peut-il être refusé à cause de l’assurance voyage ?
Oui. Le code des visas de l’UE prévoit le refus lorsqu’un demandeur soumis à l’obligation d’assurance médicale de voyage ne prouve pas une couverture adéquate et valide.
L’assurance voyage indienne est-elle acceptée pour un visa Schengen ?
Elle peut l’être. Vérifiez les règles du consulat concerné. Certaines représentations Schengen en Inde publient des exigences concernant les assureurs indiens agréés.
Une couverture de EUR 30,000 (trente mille euros) garantit-elle l’acceptation du visa ?
Non. C’est le minimum de couverture médicale, mais le contrat doit aussi respecter les exigences applicables de territoire, de durée et de garanties médicales et de rapatriement concernées.
Une assurance santé nationale est-elle valable pour un visa Schengen ?
Pas automatiquement. Elle doit satisfaire les exigences applicables d’assurance médicale de voyage Schengen et être acceptée par le consulat.
Que faire si mon indemnisation est refusée après l’obtention du visa ?
C’est un problème distinct lié au contrat d’assurance. Vérifiez la décision, les exclusions, les preuves exigées et la procédure de réclamation ou de recours prévue au contrat.
Faut-il acheter son assurance voyage Schengen en Inde ou en Europe ?
Choisissez selon l’acceptation consulaire et le contrat réel, et non la seule étiquette du pays. Comparez conformité de l’attestation, recouvrement des créances, assistance, paiements, exclusions, franchises et exigences documentaires.