Revisado e verificado com fontes oficiais em 16 de agosto de 2026
Um visto Schengen negado por causa do seguro pode parecer pessoal, especialmente depois de semanas reunindo extratos bancários, reservas, documentos de trabalho e cartas-convite. Porém, um problema no comprovante do seguro costuma ser bem mais específico do que parece à primeira vista.
Segundo a publicação da SchengenSure sobre as estatísticas de vistos Schengen de 2024, a taxa geral de recusa caiu de 16% em 2023 para 14.8% em 2024.5 Mesmo assim, isso equivale a aproximadamente 1 em cada 7 solicitantes. Uma recusa não significa automaticamente que a pessoa foi descuidada ou não estava apta a viajar. Às vezes, um documento apenas não apresenta as informações exigidas com clareza suficiente.
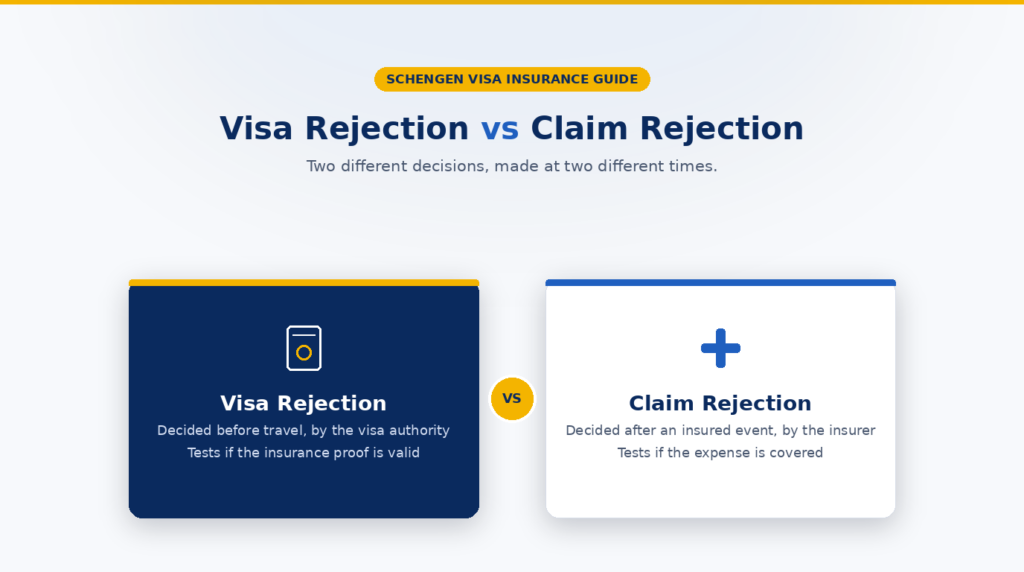
O visto Schengen pode ser negado se você não comprovar um seguro médico de viagem adequado e válido. É um problema de conformidade documental na etapa do visto. A negativa de indenização do seguro viagem é diferente: ocorre após um evento segurado, quando a seguradora decide se determinada despesa está coberta pelas condições da apólice.
O essencial é separar o problema do seguro do restante do pedido. Se a recusa mencionar especificamente o seguro médico de viagem, confira o certificado e as condições da apólice pelos pontos abaixo. Não presuma que comprar outra apólice com um logotipo diferente resolverá a questão. O documento substituto precisa corrigir a falha real.
Se você reúne documentos para seu pai ou sua mãe, confira o certificado pessoalmente em vez de presumir que o agente, o banco ou a seguradora preencheu tudo corretamente.
O visto Schengen pode mesmo ser negado por causa do seguro viagem?
Sim. Segundo o Código de Vistos da UE,1 os solicitantes obrigados a ter seguro médico de viagem precisam comprovar que a cobertura é adequada e válida. Normalmente, ela deve abranger toda a estadia prevista, valer em todo o território Schengen e oferecer pelo menos EUR 30,000 (trinta mil euros) para os riscos médicos e de repatriação pertinentes.
|
DISTINÇÃO PRINCIPAL: Um visto Schengen negado por causa do seguro envolve saber se o comprovante atende às exigências do visto. A negativa de indenização envolve saber se uma despesa posterior deve ser paga conforme o contrato. |
O que pode significar “seguro médico de viagem não válido”?
Uma apólice pode causar um problema de visto se o certificado ou as condições não demonstrarem claramente o cumprimento dos requisitos. Problemas comuns incluem:
- datas que não cobrem toda a estadia ou o trânsito previsto;
- cobertura territorial que não se aplica a toda a área Schengen exigida;
- cobertura médica abaixo do mínimo de EUR 30,000;
- cobertura ausente ou pouco clara para atendimento médico de emergência, internação ou repatriação;
- certificado que não identifica claramente o solicitante;
- seguradora ou produto não aceito segundo uma regra consular específica do país;
- divergências entre as datas do seguro e o roteiro.
O problema não é necessariamente que a seguradora seja “ruim”. O comprovante apresentado pode simplesmente ser inadequado para aquele pedido de visto.1
Negativa do visto por causa do seguro versus negativa de indenização do seguro viagem
|
Visto negado por causa do seguro viagem |
negativa de indenização |
|
Ocorre durante o pedido de visto |
Ocorre após um evento segurado |
|
Decisão da autoridade de vistos |
Decisão da seguradora ou do administrador de sinistros |
|
Avalia se o comprovante de seguro é adequado e válido |
Avalia se a despesa está coberta pelo contrato |
|
Pode impedir a viagem antes do início |
Pode gerar um gasto do próprio bolso durante ou após a viagem |
|
Exige conferir o motivo da recusa e o procedimento do visto |
Exige conferir exclusões, provas e procedimento de solicitação de indenização |
São decisões separadas. Uma apólice pode ser aceita para o visto, mas uma indenização posterior pode ser negada por uma exclusão ou outra condição. Uma apólice também pode oferecer benefícios médicos úteis e ainda gerar um problema de visto se seu certificado não atender às regras documentais do consulado.
O seguro viagem indiano é aceito para o visto Schengen?
Sim, pode ser aceito, mas não se deve presumir que toda apólice indiana é aceita.2,3,4
Para solicitantes na Índia, as representações alemãs informam que só aceitam seguros médicos de viagem indianos de empresas indianas aprovadas na lista publicada.2,3 As orientações também permitem contratar seguro em outro país quando os créditos contra a seguradora puderem ser cobrados em um Estado Schengen.
Portanto, faça uma pergunta mais útil: “O consulado que analisa meu pedido aceitará exatamente esta seguradora, este plano e este certificado?”.
Se você já sabe que precisa de seguro Schengen, onde contratar?
Compare as apólices em dois aspectos: aceitação para o visto e suporte real no processo de indenização.
Confira primeiro a adequação dos documentos para o visto
Antes de pagar, confirme que o certificado mostrará:
- seu nome correto e as datas da viagem;
- a validade territorial exigida;
- pelo menos EUR 30,000 de cobertura médica;
- cobertura para atendimento médico de emergência, hospital e repatriação;
- qualquer requisito consular específico sobre a seguradora ou o certificado.
Se a apólice não atende à lista do visto, os outros benefícios não resolvem o problema do pedido.
Depois compare como a apólice funciona em uma emergência
Duas apólices compatíveis com as regras Schengen podem proporcionar experiências diferentes. Compare:
- assistência de emergência 24/7;
- se é possível organizar faturamento direto ou garantia de pagamento e em quais condições;
- se você precisa pagar primeiro e pedir reembolso depois;
- exclusões, regras sobre doenças preexistentes e franquias;
- exigências de documentos ou tradução;
- prazos de comunicação;
- idiomas de atendimento e formas de contato.
Não presuma que uma seguradora europeia ou do país de destino oferece automaticamente atendimento sem pagamento antecipado, nem que uma indiana sempre exige reembolso. Esses recursos dependem da apólice e da rede de assistência.
Seguradora indiana, europeia ou do destino: o que mais importa?
A localização da seguradora é apenas um fator.
|
O que comparar |
Por que importa |
|
Aceitação consular |
A apólice precisa servir para o pedido de visto |
|
Clareza do certificado |
Comprovantes claros podem reduzir dúvidas sobre os documentos |
|
Possibilidade de cobrar créditos securitários no espaço Schengen |
Relevante conforme o Código de Vistos |
|
Assistência de emergência |
Importante se houver necessidade de hospital no exterior |
|
Disponibilidade de faturamento direto |
Pode reduzir o pagamento antecipado quando disponível |
|
Exclusões e franquias |
Afetam o que a seguradora realmente paga |
|
Exigências documentais |
Importam quando os registros médicos estão em outro idioma |
|
Condições de cancelamento por visto negado |
Só se aplicam quando expressamente incluídas |
Um comparador pode reduzir as opções, mas leia sempre as condições da apólice e a lista oficial do visto antes de contratar.
SchengenSure: Compare seguros viagem Schengen por adequação ao visto, cobertura médica, modelo de assistência e processo de indenização.
Um exemplo simples: duas negativas diferentes
Viajante A: O solicitante apresenta uma apólice aceitável e recebe o visto. Durante a viagem, uma indenização médica é posteriormente negada porque a despesa se enquadra em uma exclusão. A decisão do visto e a da indenização são separadas.
Viajante B: O solicitante compra seguro viagem, mas o certificado não demonstra cobertura Schengen adequada e válida. A autoridade nega o pedido antes da viagem. Nenhum pedido de indenização ocorreu.
O viajante A precisa rever a decisão sobre o sinistro e as condições da apólice. O viajante B precisa tratar do motivo da recusa do visto e dos comprovantes de seguro necessários para recorrer ou fazer novo pedido.
Erros comuns com o seguro
- Comprar a apólice mais barata sem conferir o certificado.
- Confundir o seguro de saúde nacional com o seguro médico de viagem Schengen.
- Presumir que EUR 30,000, por si só, garantem conformidade.
- Selecionar datas de viagem erradas.
- Ignorar as regras do país sobre seguradoras aprovadas.
- Enviar recibo de pagamento em vez do certificado exigido.
- Presumir que a cobertura de viagem do cartão de crédito atende automaticamente a todos os requisitos.
- Focar apenas na aceitação do visto, sem considerar o atendimento de sinistros no exterior.
Requisitos do seguro para o visto Schengen: confira antes de contratar
☐ Confira a lista consular atual para o visto.
☐ Confirme a validade no território Schengen exigido.
☐ Confirme a cobertura de toda a estadia prevista ou do período exigido.
☐ Confirme pelo menos EUR 30,000 de cobertura médica.
☐ Confirme cobertura de emergência médica, hospital e repatriação.
☐ Verifique se há uma lista de seguradoras aprovadas aplicável.
☐ Leia exclusões, franquias e cláusulas sobre doenças preexistentes.
☐ Confira a assistência de emergência e os procedimentos de reembolso ou faturamento direto.
☐ Confira se o certificado corresponde ao nome no passaporte e ao roteiro.
☐ Guarde o certificado, as condições da apólice e os contatos de emergência.
O que fazer se seu visto Schengen foi negado por causa do seguro viagem??
Se o motivo for seguro médico de viagem insuficiente ou inválido, compare o que apresentou com a lista oficial e os requisitos do Código de Vistos. Depois siga o procedimento de recurso ou nova solicitação do Estado-membro que negou o visto.
Ao solicitar novamente, corrija o problema real. Isso pode exigir ajustes nas datas, validade territorial, redação do certificado, aceitação da seguradora ou outra falha documental.
Conclusão
Um visto Schengen negado por causa do seguro viagem não é o mesmo que uma indenização negada. O primeiro trata da comprovação de seguro adequado e válido para o visto; a segunda trata da cobertura contratual de uma despesa posterior.
Se está pronto para contratar, compare as apólices nos dois aspectos: o certificado atenderá ao processo do visto e a apólice funcionará na prática se você precisar de ajuda médica na Europa? SchengenSure pode ajudar a comparar as opções, mas a verificação final deve sempre considerar as exigências oficiais atuais do consulado que analisa seu pedido.
Perguntas frequentes
O visto Schengen pode ser negado por causa do seguro viagem?
Sim. O Código de Vistos da UE prevê recusa quando o solicitante obrigado a ter seguro médico de viagem não comprova cobertura adequada e válida.
O seguro viagem indiano é aceito para o visto Schengen?
Pode ser. Confira as regras do consulado que analisa o pedido. Algumas representações Schengen na Índia publicam exigências sobre seguradoras indianas aprovadas.
EUR 30,000 (trinta mil euros) de cobertura bastam para garantir a aprovação do visto?
Não. É o mínimo de cobertura médica, mas a apólice também precisa cumprir as exigências aplicáveis de território, duração e cobertura médica e de repatriação pertinente.
O seguro de saúde nacional é válido para o visto Schengen?
Não automaticamente. Ele precisaria cumprir as exigências aplicáveis de seguro médico de viagem Schengen e ser aceito pelo consulado.
E se minha indenização for negada depois de receber o visto?
É uma questão separada do contrato de seguro. Confira a decisão, as exclusões, as provas exigidas e o procedimento de reclamação ou recurso da apólice.
Devo contratar seguro viagem Schengen na Índia ou na Europa?
Escolha pela aceitação consular e pela apólice real, não apenas pelo país. Compare conformidade do certificado, possibilidade de cobrar créditos, assistência, pagamentos, exclusões, franquias e exigências documentais.