ตรวจทานและตรวจสอบกับแหล่งข้อมูลทางการเมื่อ 16 สิงหาคม ค.ศ. 2026
วีซ่าเชงเก้นถูกปฏิเสธเพราะประกันอาจทำให้รู้สึกเหมือนถูกปฏิเสธเป็นการส่วนตัว โดยเฉพาะเมื่อใช้เวลาหลายสัปดาห์รวบรวมรายการเดินบัญชี การจอง เอกสารการทำงาน และจดหมายเชิญ อย่างไรก็ตาม ปัญหาในเอกสารประกันมักมีขอบเขตจำกัดกว่าที่เห็นในตอนแรก
ตามบทความสถิติวีซ่าเชงเก้นปี ค.ศ. 2024 ของ SchengenSure อัตราการปฏิเสธโดยรวมลดลงจาก 16% ในปี ค.ศ. 2023 เป็น 14.8% ในปี ค.ศ. 20245 ซึ่งหมายความว่าประมาณ 1 ใน 7 ผู้สมัครยังคงได้รับการปฏิเสธ การปฏิเสธไม่ได้หมายความว่าผู้สมัครเป็นคนที่ไม่ระมัดระวังหรือไม่เหมาะสมสำหรับการเดินทาง บางครั้งเอกสารอาจไม่ได้ให้ข้อมูลที่จำเป็นอย่างชัดเจน
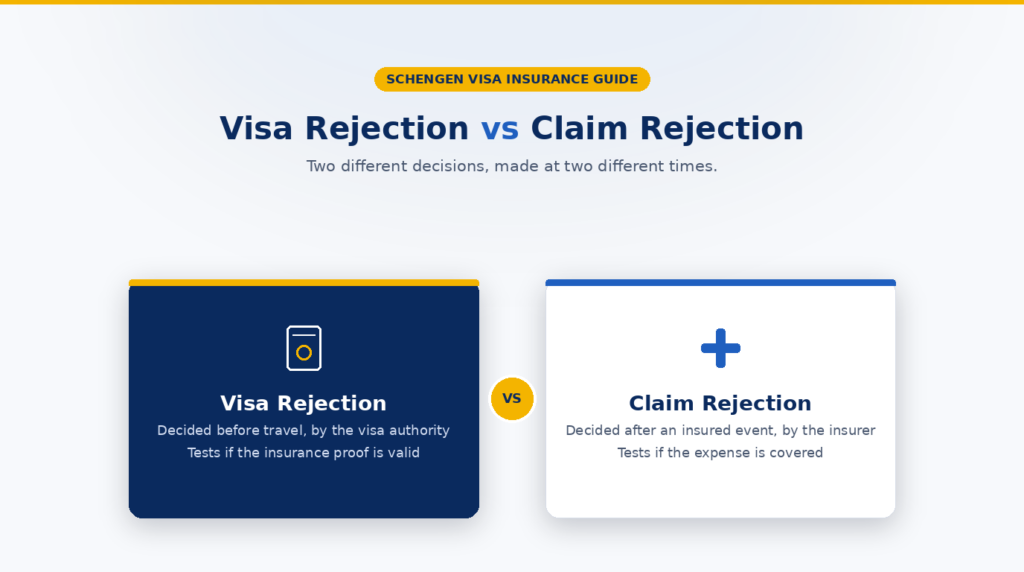
วีซ่าเชงเก้นอาจถูกปฏิเสธหากไม่แสดงหลักฐานประกันสุขภาพการเดินทางที่เพียงพอและใช้ได้จริง นี่เป็นปัญหาเรื่องเอกสารในขั้นตอนขอวีซ่า ส่วนการปฏิเสธสินไหมประกันเดินทางเป็นอีกเรื่องหนึ่ง ซึ่งเกิดหลังเหตุการณ์ที่เอาประกัน เมื่อบริษัทประกันพิจารณาว่าค่าใช้จ่ายนั้นอยู่ในความคุ้มครองตามเงื่อนไขกรมธรรม์หรือไม่
แยกปัญหาประกันออกจากส่วนอื่นของคำร้อง หากเหตุปฏิเสธระบุถึงประกันสุขภาพการเดินทางโดยตรง ให้ตรวจหนังสือรับรองและข้อความในกรมธรรม์ตามหัวข้อด้านล่าง อย่าคิดว่าซื้อกรมธรรม์ที่มีโลโก้ต่างออกไปแล้วปัญหาจะจบ เอกสารใหม่ต้องแก้ข้อบกพร่องที่แท้จริง
หากเตรียมเอกสารให้คุณพ่อหรือคุณแม่ ให้ตรวจหนังสือรับรองด้วยตนเอง แทนที่จะเชื่อว่าตัวแทน ธนาคาร หรือบริษัทประกันกรอกทุกอย่างถูกต้องแล้ว
วีซ่าเชงเก้นถูกปฏิเสธเพราะประกันเดินทางได้จริงหรือ?
ใช่ ภายใต้กฎหมายวีซ่าของสหภาพยุโรป1 ผู้ยื่นคำร้องที่ต้องมีประกันสุขภาพการเดินทางต้องพิสูจน์ว่าความคุ้มครองเพียงพอและใช้ได้ โดยปกติต้องครอบคลุมระยะเวลาพำนักที่ตั้งใจไว้ทั้งหมด ใช้ได้ทั่วเขตเชงเก้น และมีวงเงินอย่างน้อย EUR 30,000 สำหรับความเสี่ยงด้านการแพทย์และการส่งกลับประเทศที่เกี่ยวข้อง
|
ประเด็นสำคัญ: วีซ่าเชงเก้นถูกปฏิเสธเพราะประกันเป็นเรื่องของหลักฐานประกันที่ตรงตามข้อกำหนดวีซ่าหรือไม่ ส่วนการปฏิเสธสินไหมเป็นเรื่องของค่าใช้จ่ายที่เกิดขึ้นภายหลังว่าต้องจ่ายตามสัญญาประกันหรือไม่ |
“ประกันสุขภาพการเดินทางใช้ไม่ได้” อาจหมายถึงอะไร?
กรมธรรม์อาจก่อให้เกิดปัญหาในการขอวีซ่า หากใบรับรองหรือกรมธรรม์ไม่เป็นไปตามเงื่อนไขที่กำหนดอย่างชัดเจน ปัญหาที่พบบ่อย ได้แก่:
- วันที่ไม่ครอบคลุมช่วงพำนักหรือการผ่านแดนที่ตั้งใจไว้ทั้งหมด;
- พื้นที่คุ้มครองไม่ครอบคลุมเขตเชงเก้นที่จำเป็นทั้งหมด;
- วงเงินค่ารักษาต่ำกว่าขั้นต่ำ EUR 30,000;
- ไม่มีหรือระบุไม่ชัดเรื่องค่ารักษาฉุกเฉิน การรักษาในโรงพยาบาล หรือการส่งกลับประเทศ;
- ใบรับรองที่ไม่ระบุตัวผู้สมัครอย่างชัดเจน
- บริษัทหรือผลิตภัณฑ์ประกันที่ไม่เป็นที่ยอมรับตามข้อกำหนดกงสุลเฉพาะประเทศ;
- ความไม่สอดคล้องกันระหว่างวันที่ทำประกันภัย และแผนการเดินทาง
ปัญหาไม่ได้อยู่ที่ว่าบริษัทประกันภัยนั้น “ไม่ดี” เพียงอย่างเดียว หลักฐานที่ส่งไป อาจไม่เหมาะสมสำหรับการขอวีซ่านั้น1
วีซ่าถูกปฏิเสธเพราะประกัน กับการปฏิเสธสินไหมประกันเดินทาง
|
วีซ่าถูกปฏิเสธเพราะประกันเดินทาง |
การปฏิเสธสินไหม |
|
เกิดในขั้นตอนยื่นคำร้องขอวีซ่า |
เกิดหลังเหตุการณ์ที่เอาประกัน |
|
หน่วยงานวีซ่าเป็นผู้ตัดสิน |
บริษัทประกันหรือผู้จัดการสินไหมเป็นผู้ตัดสิน |
|
ตรวจว่าหลักฐานประกันเพียงพอและใช้ได้หรือไม่ |
ตรวจว่าค่าใช้จ่ายอยู่ในความคุ้มครองตามสัญญาหรือไม่ |
|
อาจทำให้เดินทางไม่ได้ตั้งแต่ก่อนเริ่ม |
อาจมีค่าใช้จ่ายที่ต้องออกเองระหว่างหรือหลังเดินทาง |
|
ต้องตรวจสาเหตุปฏิเสธและขั้นตอนวีซ่า |
ต้องตรวจข้อยกเว้น หลักฐาน และขั้นตอนสินไหม |
การตัดสินใจทั้งสองแยกจากกัน กรมธรรม์อาจได้รับการยอมรับเพื่อขอวีซ่า แต่สินไหมภายหลังยังอาจถูกปฏิเสธเพราะข้อยกเว้นหรือเงื่อนไขอื่น กรมธรรม์อาจมีประโยชน์ด้านการแพทย์ แต่ยังมีปัญหาวีซ่าได้หากหนังสือรับรองไม่เป็นไปตามข้อกำหนดเอกสารของสถานกงสุล
ประกันเดินทางจากอินเดียใช้ยื่นวีซ่าเชงเก้นได้หรือไม่?
อาจใช้ได้ แต่ไม่ควรถือว่ากรมธรรม์จากอินเดียทุกฉบับได้รับการยอมรับ2,3,4
สำหรับผู้ยื่นคำร้องในอินเดีย หน่วยงานการทูตเยอรมนีระบุว่ารับประกันสุขภาพการเดินทางของอินเดียเฉพาะจากบริษัทประกันเดินทางอินเดียที่ได้รับอนุมัติในรายชื่อที่เผยแพร่เท่านั้น2,3 คำแนะนำยังระบุว่าอาจซื้อประกันในประเทศอื่นได้ หากสามารถเรียกร้องให้บริษัทประกันชำระสินไหมได้ในรัฐเชงเก้น
ดังนั้นคำถามที่มีประโยชน์กว่าคือ “สถานกงสุลที่พิจารณาคำร้องของฉันจะยอมรับบริษัท แผน และหนังสือรับรองฉบับนี้โดยเฉพาะหรือไม่?”
เมื่อรู้ว่าต้องมีประกันเชงเก้น ควรซื้อจากที่ใด?
เปรียบเทียบกรมธรรม์สองด้าน คือการยอมรับเพื่อขอวีซ่าและความช่วยเหลือด้านสินไหมในทางปฏิบัติ
ตรวจความเหมาะสมของเอกสารสำหรับวีซ่าก่อน
ก่อนชำระเงิน ยืนยันว่าหนังสือรับรองจะแสดง:
- ชื่อที่ถูกต้องและวันเดินทางของคุณ;
- ความคุ้มครองในพื้นที่ที่กำหนด;
- วงเงินค่ารักษาอย่างน้อย EUR 30,000;
- ความคุ้มครองค่ารักษาฉุกเฉิน โรงพยาบาล และการส่งกลับประเทศ;
- ข้อกำหนดเฉพาะของสถานกงสุลเรื่องบริษัทประกันหรือหนังสือรับรอง
หากกรมธรรม์ไม่สามารถตอบสนองต่อรายการตรวจสอบวีซ่าได้ ประโยชน์อื่นๆ ก็ไม่สามารถแก้ไขปัญหาการสมัครได้
จากนั้นเปรียบเทียบการทำงานของกรมธรรม์ในเหตุฉุกเฉิน
กรมธรรม์ที่ผ่านเงื่อนไขเชงเก้นสองฉบับก็อาจให้ประสบการณ์ต่างกัน ให้เปรียบเทียบ:
- ความช่วยเหลือฉุกเฉิน 24/7;
- ว่าสามารถจัดทำระบบการเรียกเก็บเงินโดยตรง หรือการรับประกันการชำระเงินได้ และภายใต้เงื่อนไขใด;
- ว่าคุณต้องชำระเงินก่อน และขอเงินคืน;
- ข้อยกเว้น เงื่อนไขโรคที่เป็นมาก่อน และค่าเสียหายส่วนแรก;
- ข้อกำหนดเกี่ยวกับเอกสาร หรือการแปล;
- กำหนดเวลาแจ้ง;
- ภาษาที่รองรับ และวิธีการติดต่อ.
อย่าสันนิษฐานว่าบริษัทประกันในยุโรปหรือประเทศปลายทางให้รักษาโดยไม่ต้องสำรองจ่ายเสมอ หรือบริษัทอินเดียต้องให้จ่ายก่อนแล้วเบิกคืนเสมอ สิ่งเหล่านี้ขึ้นอยู่กับกรมธรรม์และเครือข่ายช่วยเหลือ
บริษัทประกันอินเดียกับบริษัทในยุโรปหรือปลายทาง: อะไรสำคัญที่สุด?
สถานที่ตั้งของบริษัทประกันภัยเป็นเพียงปัจจัยหนึ่ง
|
สิ่งที่จะเปรียบเทียบ |
เหตุผลที่สำคัญ |
|
การยอมรับของสถานกงสุล |
กรมธรรม์ต้องใช้ได้กับคำร้องขอวีซ่า |
|
ความชัดเจนของหนังสือรับรอง |
หลักฐานที่ชัดเจนสามารถลดคำถามเกี่ยวกับเอกสาร |
|
การเรียกให้บริษัทประกันชำระสินไหมได้ในเชงเก้น |
เป็นประเด็นที่เกี่ยวข้องตามประมวลกฎหมายวีซ่า |
|
ความช่วยเหลือฉุกเฉิน |
มีความสำคัญหากต้องการความช่วยเหลือจากโรงพยาบาลในต่างประเทศ |
|
ความพร้อมในการเรียกเก็บเงินโดยตรง |
อาจช่วยลดการชำระเงินล่วงหน้าได้ (หากมี) |
|
ข้อยกเว้นและค่าเสียหายส่วนแรก |
ส่งผลต่อจำนวนเงินที่บริษัทประกันจ่ายจริง |
|
ข้อกำหนดด้านเอกสาร |
มีความสำคัญเมื่อบันทึกทางการแพทย์เป็นภาษาต่างประเทศ |
|
เงื่อนไขยกเลิกกรมธรรม์เมื่อวีซ่าถูกปฏิเสธ |
ใช้เฉพาะเมื่อระบุรวมไว้อย่างชัดเจนในกรมธรรม์ |
เครื่องมือเปรียบเทียบช่วยลดจำนวนตัวเลือกได้ แต่ก่อนซื้อควรอ่านเงื่อนไขกรมธรรม์และรายการตรวจสอบวีซ่าทางการเสมอ
SchengenSure: เปรียบเทียบประกันเดินทางเชงเก้นตามความเหมาะสมสำหรับวีซ่า ความคุ้มครองทางการแพทย์ รูปแบบช่วยเหลือ และขั้นตอนสินไหม
ตัวอย่างง่าย ๆ: การปฏิเสธที่ต่างกัน
ผู้เดินทาง ก: ผู้ยื่นคำร้องส่งกรมธรรม์ที่ได้รับการยอมรับและได้วีซ่า ระหว่างเดินทางมีค่าใช้จ่ายทางการแพทย์ที่ภายหลังถูกปฏิเสธสินไหม เพราะเข้าข้อยกเว้นของกรมธรรม์ การพิจารณาวีซ่าและสินไหมแยกจากกัน
ผู้เดินทาง ข: ผู้ยื่นคำร้องซื้อประกันเดินทาง แต่หนังสือรับรองไม่แสดงความคุ้มครองเชงเก้นที่เพียงพอและใช้ได้ หน่วยงานวีซ่าปฏิเสธคำร้องก่อนเดินทาง ยังไม่มีการเรียกร้องสินไหมเกิดขึ้น
ผู้เดินทาง ก ต้องทบทวนคำตัดสินสินไหมและเงื่อนไขกรมธรรม์ ผู้เดินทาง ข ต้องแก้สาเหตุการปฏิเสธวีซ่าและหลักฐานประกันที่จำเป็นสำหรับการอุทธรณ์หรือยื่นคำร้องใหม่
ข้อผิดพลาดเรื่องประกันที่พบบ่อย
- การซื้อกรมธรรม์ที่ถูกที่สุด โดยไม่ตรวจสอบเอกสาร
- สับสนระหว่างประกันสุขภาพในประเทศ กับประกันสุขภาพสำหรับการเดินทางในเขต Schengen
- คิดว่ามีวงเงิน EUR 30,000 เพียงอย่างเดียวก็รับประกันว่าผ่านข้อกำหนดทั้งหมด
- เลือกวันที่เดินทางที่ไม่ถูกต้อง
- ละเลยกฎเกณฑ์ของบริษัทประกันภัยที่ได้รับการอนุมัติเฉพาะในแต่ละประเทศ
- อัปโหลดใบเสร็จชำระเงินแทนหนังสือรับรองที่กำหนด
- สมมติว่าการประกันภัยด้วยบัตรเครดิตจะครอบคลุมทุกข้อกำหนดโดยอัตโนมัติ
- มุ่งเน้นเฉพาะในเรื่องการรับวีซ่า แต่ไม่ได้ให้ความสำคัญกับการจัดการข้อเรียกร้องในต่างประเทศ
ข้อกำหนดประกันวีซ่าเชงเก้น: รายการตรวจสอบก่อนซื้อ
☐ ตรวจรายการเอกสารวีซ่าล่าสุดของสถานกงสุล
☐ ยืนยันความคุ้มครองในเขตเชงเก้นที่จำเป็น
☐ ยืนยันความคุ้มครองตลอดการพำนักที่วางแผนไว้ทั้งหมดหรือช่วงเวลาที่กำหนด
☐ ยืนยันวงเงินค่ารักษาอย่างน้อย EUR 30,000
☐ ยืนยันความคุ้มครองค่ารักษาฉุกเฉิน โรงพยาบาล และการส่งกลับประเทศ
☐ ตรวจสอบว่ามีการใช้รายชื่อบริษัทประกันภัยที่ได้รับการอนุมัติหรือไม่
☐ อ่านข้อยกเว้น ค่าเสียหายส่วนแรก และเงื่อนไขโรคที่เป็นมาก่อน
☐ ตรวจความช่วยเหลือฉุกเฉินและขั้นตอนเบิกคืนหรือจ่ายตรงให้โรงพยาบาล
☐ ตรวจสอบให้แน่ใจว่าเอกสารตรงกับชื่อในหนังสือเดินทางและแผนการเดินทาง
☐ เก็บหนังสือรับรอง เงื่อนไขกรมธรรม์ และข้อมูลติดต่อฉุกเฉิน
ควรทำอย่างไรเมื่อวีซ่าเชงเก้นถูกปฏิเสธเพราะประกันเดินทาง??
อ่านหนังสือแจ้งปฏิเสธอย่างละเอียด อย่าคิดว่าซื้อกรมธรรม์ใหม่แล้วคำตัดสินจะเปลี่ยนโดยอัตโนมัติ
หากเหตุผลเกี่ยวกับประกันสุขภาพการเดินทางที่ไม่เพียงพอหรือใช้ไม่ได้ ให้เทียบเอกสารที่ยื่นกับรายการทางการและข้อกำหนดประมวลกฎหมายวีซ่า จากนั้นทำตามขั้นตอนอุทธรณ์หรือยื่นใหม่ของรัฐสมาชิกที่ปฏิเสธวีซ่า
หากยื่นใหม่ ให้แก้ปัญหาจริง อาจต้องแก้วันที่ พื้นที่คุ้มครอง ข้อความในหนังสือรับรอง การยอมรับบริษัทประกัน หรือข้อบกพร่องเอกสารอื่น
บทสรุป
วีซ่าเชงเก้นถูกปฏิเสธเพราะประกันเดินทางไม่ใช่เรื่องเดียวกับการปฏิเสธสินไหม เรื่องแรกคือคุณแสดงประกันที่เพียงพอและใช้ได้สำหรับวีซ่าหรือไม่ เรื่องหลังคือค่าใช้จ่ายภายหลังอยู่ในความคุ้มครองตามสัญญาหรือไม่
หากพร้อมซื้อ ให้เปรียบเทียบกรมธรรม์ทั้งสองด้าน: หนังสือรับรองผ่านขั้นตอนวีซ่าหรือไม่ และกรมธรรม์ช่วยได้จริงหรือไม่หากต้องการความช่วยเหลือทางการแพทย์ในยุโรป? SchengenSure ช่วยเปรียบเทียบตัวเลือกได้ แต่การตรวจครั้งสุดท้ายควรอ้างอิงข้อกำหนดทางการล่าสุดของสถานกงสุลที่พิจารณาคำร้องเสมอ
คำถามที่พบบ่อย
วีซ่าเชงเก้นถูกปฏิเสธเพราะประกันเดินทางได้หรือไม่?
ได้ ประมวลกฎหมายวีซ่าของสหภาพยุโรปกำหนดให้ปฏิเสธได้ หากผู้ที่จำเป็นต้องมีประกันสุขภาพการเดินทางไม่แสดงหลักฐานความคุ้มครองที่เพียงพอและใช้ได้
ประกันเดินทางจากอินเดียใช้กับวีซ่าเชงเก้นได้หรือไม่?
อาจใช้ได้ ตรวจข้อกำหนดของสถานกงสุลที่ดำเนินการคำร้อง หน่วยงานการทูตเชงเก้นบางแห่งในอินเดียเผยแพร่ข้อกำหนดเกี่ยวกับบริษัทประกันอินเดียที่ได้รับอนุมัติ
วงเงิน EUR 30,000 เพียงพอที่จะรับประกันว่าวีซ่าผ่านหรือไม่?
ไม่ใช่ นี่คือวงเงินค่ารักษาขั้นต่ำ แต่กรมธรรม์ยังต้องตรงตามข้อกำหนดที่ใช้บังคับด้านพื้นที่ ระยะเวลา และความคุ้มครองทางการแพทย์และการส่งกลับประเทศที่เกี่ยวข้อง
ประกันสุขภาพในประเทศใช้ขอวีซ่าเชงเก้นได้หรือไม่?
ไม่ได้โดยอัตโนมัติ ต้องผ่านข้อกำหนดประกันสุขภาพการเดินทางเชงเก้นที่เกี่ยวข้องและได้รับการยอมรับจากสถานกงสุล
ถ้าสินไหมถูกปฏิเสธหลังได้รับวีซ่าแล้วต้องทำอย่างไร?
นี่เป็นเรื่องสัญญาประกันที่แยกต่างหาก ให้ทบทวนคำตัดสิน ข้อยกเว้น หลักฐานที่ต้องใช้ และขั้นตอนร้องเรียนหรืออุทธรณ์ตามกรมธรรม์
ควรซื้อประกันเดินทางเชงเก้นจากอินเดียหรือยุโรป?
เลือกจากการยอมรับของสถานกงสุลและตัวกรมธรรม์ ไม่ใช่แค่ชื่อประเทศ เปรียบเทียบความถูกต้องของหนังสือรับรอง การเรียกชำระสินไหม ความช่วยเหลือ การจ่ายเงิน ข้อยกเว้น ค่าเสียหายส่วนแรก และข้อกำหนดเอกสาร