16 اگست 2026 کو سرکاری ذرائع کی بنیاد پر جائزہ اور تصدیق کی گئی
انشورنس کی وجہ سے شینگن ویزا مسترد ہونے پر ذاتی صدمہ محسوس ہو سکتا ہے، خاص طور پر جب آپ نے بینک اسٹیٹمنٹس، بکنگ، ملازمت کے کاغذات اور دعوت نامے جمع کرنے میں کئی ہفتے لگائے ہوں۔ تاہم انشورنس کی دستاویز کا مسئلہ عموماً ابتدا میں محسوس ہونے والے مسئلے سے کہیں زیادہ محدود ہوتا ہے۔
SchengenSure کی شینگن ویزا 2024 کے اعدادوشمار والی پوسٹ کے مطابق، مجموعی شرحِ انکار 2023 میں 16% سے کم ہو کر 2024 میں 14.8% رہ گئی۔5 اس کے باوجود یہ تقریباً ہر 7 درخواست گزاروں میں سے 1 بنتا ہے۔ انکار کا خودبخود یہ مطلب نہیں کہ درخواست گزار لاپرواہ تھا یا سفر کے قابل نہیں تھا۔ کبھی کوئی دستاویز مطلوبہ معلومات کافی واضح انداز میں پیش نہیں کرتی۔
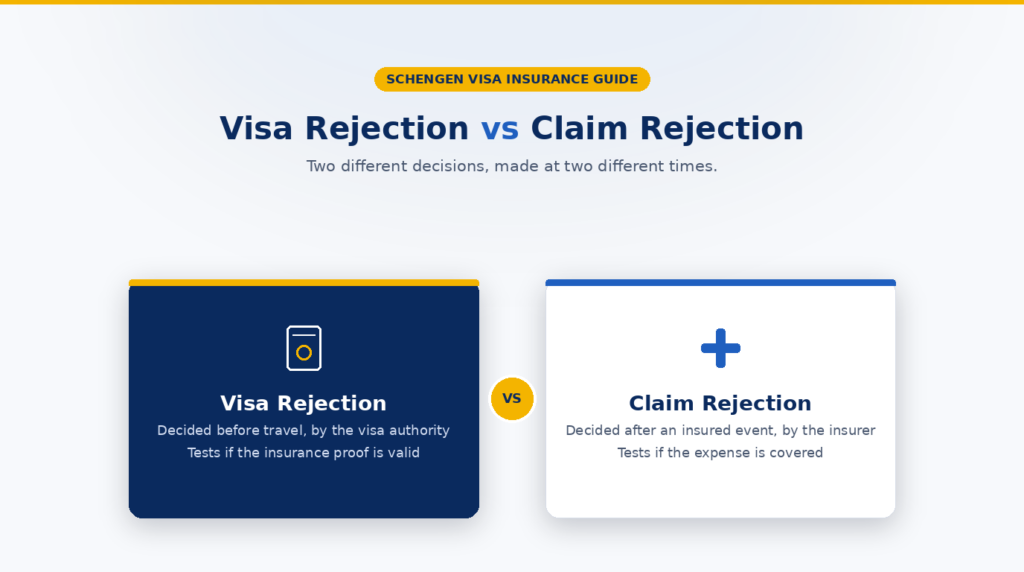
کافی اور مؤثر سفری طبی انشورنس کا ثبوت نہ دینے پر شینگن ویزا مسترد ہو سکتا ہے۔ یہ ویزا کے مرحلے میں دستاویز کی شرائط پوری کرنے کا مسئلہ ہے۔ سفری انشورنس کا کلیم مسترد ہونا الگ بات ہے: یہ بیمہ شدہ واقعے کے بعد ہوتا ہے، جب بیمہ کنندہ طے کرتا ہے کہ مخصوص خرچ پالیسی کی شرائط کے تحت شامل ہے یا نہیں۔
اہم بات انشورنس کے مسئلے کو درخواست کے باقی حصوں سے الگ سمجھنا ہے۔ اگر انکار میں خاص طور پر سفری طبی انشورنس کا ذکر ہے تو نیچے دیے گئے نکات کے مطابق سرٹیفکیٹ اور پالیسی کی شرائط دیکھیں۔ یہ نہ سمجھیں کہ مختلف لوگو والی نئی پالیسی خریدنے سے مسئلہ حل ہو جائے گا۔ متبادل دستاویز کو اصل نقص درست کرنا چاہیے۔
اگر آپ اپنے والد یا والدہ کے لیے دستاویزات جمع کر رہے ہیں تو یہ فرض کرنے کے بجائے کہ ایجنٹ، بینک یا بیمہ کنندہ نے ہر تفصیل درست لکھی ہوگی، سرٹیفکیٹ خود دیکھیں۔
کیا واقعی سفری انشورنس کی وجہ سے شینگن ویزا مسترد ہو سکتا ہے؟
جی ہاں۔ یورپی یونین کے ویزا کوڈ کے تحت،1 جن درخواست گزاروں کے لیے سفری طبی انشورنس لازم ہے، انہیں ثابت کرنا ہوتا ہے کہ کوریج کافی اور مؤثر ہے۔ انشورنس کو عموماً مکمل مجوزہ قیام کا احاطہ کرنا، پورے شینگن علاقے میں مؤثر ہونا اور متعلقہ طبی اور وطن واپسی کے خطرات کے لیے کم از کم EUR 30,000 کی کوریج دینا ضروری ہے۔
ویزا کوڈ کافی اور مؤثر سفری طبی انشورنس کا ثبوت نہ دینے کو بھی ویزا مسترد کرنے کی بنیاد قرار دیتا ہے.1
|
بنیادی فرق: انشورنس کی وجہ سے شینگن ویزا مسترد ہونے کا تعلق اس بات سے ہے کہ انشورنس کا ثبوت ویزا کی شرائط پوری کرتا ہے یا نہیں۔ انشورنس کلیم مسترد ہونے کا تعلق اس بات سے ہے کہ بعد میں ہونے والا خرچ پالیسی کے معاہدے کے تحت قابلِ ادائیگی ہے یا نہیں۔ |
”سفری طبی انشورنس درست نہیں“ کا کیا مطلب ہو سکتا ہے؟
اگر سرٹیفکیٹ یا پالیسی ضروری شرائط کی تکمیل واضح طور پر نہ دکھائے تو ویزا میں مسئلہ پیدا ہو سکتا ہے۔ عام مسائل یہ ہیں:
- ایسی تاریخیں جو پورے مجوزہ قیام یا ٹرانزٹ کا احاطہ نہ کریں؛
- علاقائی کوریج جو مطلوبہ شینگن علاقے میں لاگو نہ ہو؛
- EUR 30,000 کی کم از کم حد سے کم طبی کوریج؛
- ہنگامی طبی علاج، ہسپتال یا وطن واپسی کی کوریج غائب یا غیر واضح ہونا؛
- ایسا سرٹیفکیٹ جو درخواست گزار کی شناخت واضح نہ کرے؛
- ایسا بیمہ کنندہ یا پراڈکٹ جو متعلقہ ملک کے قونصل خانے کے مخصوص ضابطے کے تحت قابلِ قبول نہ ہو؛
- انشورنس کی تاریخوں اور سفری منصوبے میں فرق۔
ضروری نہیں کہ بیمہ کنندہ ”خراب“ ہو۔ پیش کیا گیا ثبوت صرف اس مخصوص ویزا درخواست کے لیے ناموزوں ہو سکتا ہے۔1
انشورنس کی وجہ سے شینگن ویزا مسترد ہونا بمقابلہ سفری انشورنس کلیم مسترد ہونا
|
سفری انشورنس کی وجہ سے ویزا مسترد |
انشورنس کلیم مسترد |
|
ویزا درخواست کے دوران ہوتا ہے |
بیمہ شدہ واقعے کے بعد ہوتا ہے |
|
فیصلہ ویزا اتھارٹی کرتی ہے |
فیصلہ بیمہ کنندہ یا کلیم کا منتظم کرتا ہے |
|
جانچتا ہے کہ انشورنس کا ثبوت کافی اور مؤثر ہے یا نہیں |
جانچتا ہے کہ خرچ معاہدے کے تحت شامل ہے یا نہیں |
|
سفر شروع ہونے سے پہلے روک سکتا ہے |
سفر کے دوران یا بعد میں اپنی جیب سے خرچ کرنا پڑ سکتا ہے |
|
انکار کی وجہ اور ویزا طریقۂ کار دیکھنا ضروری ہے |
استثناؤں، ثبوت اور کلیم کے طریقۂ کار کا جائزہ ضروری ہے |
یہ فیصلے الگ ہیں۔ پالیسی ویزا کے لیے قبول ہو سکتی ہے، مگر بعد کا کلیم کسی استثنا یا دوسری شرط کی وجہ سے مسترد ہو سکتا ہے۔ پالیسی مفید طبی فوائد دے سکتی ہے، لیکن اگر سرٹیفکیٹ قونصل خانے کے دستاویزی ضابطے پورے نہ کرے تو ویزا کا مسئلہ پھر بھی پیدا ہو سکتا ہے۔
کیا بھارتی سفری انشورنس شینگن ویزا کے لیے قبول ہوتی ہے؟
جی ہاں، قبول ہو سکتی ہے، لیکن یہ فرض نہیں کرنا چاہیے کہ ہر بھارتی پالیسی قبول ہوتی ہے۔2,3,4
بھارت میں درخواست گزاروں کے لیے جرمن مشن بتاتے ہیں کہ وہ بھارتی سفری طبی انشورنس صرف شائع شدہ فہرست میں شامل منظور شدہ بھارتی سفری انشورنس کمپنیوں سے قبول کرتے ہیں۔2,3 ان کی ہدایات کے مطابق درخواست گزار کسی دوسرے ملک سے بھی انشورنس لے سکتا ہے، جہاں بیمہ کنندہ کے خلاف کلیمز شینگن کی کسی ریاست میں قابلِ وصول ہوں۔
اس لیے زیادہ مفید سوال یہ ہے: ”کیا میری درخواست دیکھنے والا قونصل خانہ اسی بیمہ کنندہ، منصوبے اور سرٹیفکیٹ کو قبول کرے گا؟“
اگر آپ کو معلوم ہے کہ شینگن انشورنس درکار ہے تو کہاں سے خریدیں؟
پالیسیوں کا دو پہلوؤں سے موازنہ کریں: ویزا کے لیے قبولیت اور حقیقی حالات میں کلیم کی معاونت۔
پہلے ویزا دستاویز کے طور پر موزونیت دیکھیں
ادائیگی سے پہلے تصدیق کریں کہ سرٹیفکیٹ میں یہ درج ہوگا:
- آپ کا درست نام اور سفر کی تاریخیں؛
- مطلوبہ علاقائی مؤثریت؛
- کم از کم EUR 30,000 کی طبی کوریج؛
- ہنگامی طبی علاج، ہسپتال اور وطن واپسی کی کوریج؛
- بیمہ کنندہ یا سرٹیفکیٹ کے متعلق قونصل خانے کی کوئی مخصوص شرط۔
اگر پالیسی ویزا کی جانچ فہرست پوری نہیں کرتی تو اس کے دوسرے فوائد درخواست کا مسئلہ حل نہیں کرتے۔
پھر موازنہ کریں کہ ہنگامی صورت میں پالیسی کیسے کام کرتی ہے
شینگن شرائط پوری کرنے والی دو پالیسیاں بھی مسافروں کو مختلف تجربات دے سکتی ہیں۔ ان چیزوں کا موازنہ کریں:
- 24/7 ہنگامی مدد؛
- کیا ہسپتال کو براہِ راست بل کی ادائیگی یا ادائیگی کی ضمانت ممکن ہے، اور کن شرائط پر؛
- کیا پہلے آپ کو ادائیگی کرکے بعد میں اخراجات کی واپسی مانگنی ہوگی؛
- استثنا، پہلے سے موجود بیماریوں کے ضابطے اور خود برداشت کی جانے والی کٹوتی؛
- دستاویزات یا ترجمے کی ضروریات؛
- اطلاع دینے کی آخری مدت؛
- مدد کی زبانیں اور رابطے کے طریقے۔
یہ نہ سمجھیں کہ یورپی یا منزل والے ملک کا بیمہ کنندہ خودبخود بغیر پیشگی ادائیگی علاج دے گا، یا بھارتی بیمہ کنندہ ہمیشہ پہلے ادائیگی اور پھر واپسی کا طریقہ اختیار کرے گا۔ یہ سہولتیں پالیسی اور معاونتی نیٹ ورک پر منحصر ہیں۔
بھارتی بمقابلہ یورپی یا منزل والے ملک کا بیمہ کنندہ: سب سے اہم کیا ہے؟
بیمہ کنندہ کا مقام صرف ایک عامل ہے۔
|
کس چیز کا موازنہ کریں |
یہ کیوں اہم ہے |
|
قونصل خانے کی قبولیت |
پالیسی ویزا درخواست کے لیے موزوں ہونی چاہیے |
|
سرٹیفکیٹ کی وضاحت |
واضح ثبوت دستاویزات پر سوالات کم کر سکتا ہے |
|
شینگن میں انشورنس کلیمز کی وصولی |
ویزا کوڈ کے تحت متعلقہ ہے |
|
ہنگامی مدد |
بیرونِ ملک ہسپتال کی ضرورت پر اہم ہے |
|
براہِ راست بل کی ادائیگی کی سہولت |
دستیاب ہو تو پیشگی ادائیگی کم کر سکتی ہے |
|
استثنا اور کٹوتیاں |
بیمہ کنندہ کی اصل ادائیگی پر اثر انداز ہوتی ہیں |
|
دستاویزات کی ضروریات |
جب طبی ریکارڈ غیر ملکی زبان میں ہو تو اہم ہیں |
|
ویزا مسترد ہونے پر پالیسی منسوخ کرنے کی شرائط |
صرف واضح طور پر شامل ہونے پر لاگو ہوتی ہیں |
موازنہ کرنے کا ٹول انتخاب محدود کر سکتا ہے، لیکن خریدنے سے پہلے ہمیشہ پالیسی کی شرائط اور سرکاری ویزا جانچ فہرست پڑھیں۔
SchengenSure: ویزا کے لیے موزونیت، طبی کوریج، معاونت کے طریقے اور کلیم کے عمل کے مطابق شینگن سفری انشورنس کا موازنہ کریں۔
ایک سادہ مثال: مسترد ہونے کی دو مختلف صورتیں
مسافر الف: درخواست گزار قابلِ قبول پالیسی دیتا ہے اور ویزا حاصل کر لیتا ہے۔ سفر کے دوران ہونے والا طبی کلیم بعد میں اس لیے مسترد ہوتا ہے کہ خرچ پالیسی کے استثنا میں آتا ہے۔ ویزا اور کلیم کے فیصلے الگ ہیں۔
مسافر ب: درخواست گزار سفری انشورنس خریدتا ہے، لیکن سرٹیفکیٹ کافی اور مؤثر شینگن کوریج ثابت نہیں کرتا۔ ویزا اتھارٹی سفر سے پہلے درخواست مسترد کر دیتی ہے۔ کوئی انشورنس کلیم ہوا ہی نہیں۔
مسافر الف کو کلیم کے فیصلے اور پالیسی کی شرائط کا جائزہ لینا چاہیے۔ مسافر ب کو ویزا مسترد ہونے کی وجہ اور اپیل یا نئی درخواست کے لیے ضروری انشورنس ثبوت درست کرنا چاہیے۔
انشورنس کی عام غلطیاں
- سرٹیفکیٹ دیکھے بغیر سب سے سستی پالیسی خریدنا۔
- ملکی صحت انشورنس کو شینگن سفری طبی انشورنس سمجھ لینا۔
- یہ فرض کرنا کہ صرف EUR 30,000 تمام شرائط پوری ہونے کی ضمانت ہے۔
- سفر کی غلط تاریخیں چننا۔
- متعلقہ ملک کے منظور شدہ بیمہ کنندگان کے ضابطے نظرانداز کرنا۔
- مطلوبہ سرٹیفکیٹ کے بجائے ادائیگی کی رسید اپ لوڈ کرنا۔
- یہ فرض کرنا کہ کریڈٹ کارڈ کی سفری کوریج خودبخود ہر شرط پوری کرتی ہے۔
- صرف ویزا قبولیت پر توجہ دینا اور بیرونِ ملک کلیم کے انتظام کو نظرانداز کرنا۔
شینگن ویزا انشورنس کی شرائط: خریدنے سے پہلے جانچ فہرست
☐ قونصل خانے کی موجودہ ویزا جانچ فہرست دیکھیں۔
☐ مطلوبہ شینگن علاقے میں مؤثریت کی تصدیق کریں۔
☐ پورے مجوزہ قیام یا مطلوبہ مدت کے لیے کوریج کی تصدیق کریں۔
☐ کم از کم EUR 30,000 کی طبی کوریج کی تصدیق کریں۔
☐ ہنگامی طبی علاج، ہسپتال اور وطن واپسی کی کوریج کی تصدیق کریں۔
☐ دیکھیں کہ منظور شدہ بیمہ کنندگان کی فہرست لاگو ہے یا نہیں۔
☐ استثنا، کٹوتیاں اور پہلے سے موجود بیماریوں کی شرائط پڑھیں۔
☐ ہنگامی مدد اور اخراجات کی واپسی یا براہِ راست بل کی ادائیگی کا طریقہ دیکھیں۔
☐ سرٹیفکیٹ کو پاسپورٹ کے نام اور سفری منصوبے سے ملائیں۔
☐ سرٹیفکیٹ، پالیسی کی شرائط اور ہنگامی رابطے محفوظ رکھیں۔
اگر سفری انشورنس کی وجہ سے شینگن ویزا مسترد ہو جائے تو کیا کریں؟?
انکار کا نوٹس غور سے پڑھیں۔ یہ فرض نہ کریں کہ دوسری پالیسی خریدنے سے فیصلہ خودبخود بدل جائے گا۔
اگر وجہ ناکافی یا غیر مؤثر سفری طبی انشورنس ہے تو اپنی دی ہوئی دستاویزات کو سرکاری جانچ فہرست اور ویزا کوڈ کی شرائط سے ملائیں۔ پھر ویزا مسترد کرنے والی رکن ریاست کا بتایا ہوا اپیل یا دوبارہ درخواست دینے کا طریقہ اختیار کریں۔
دوبارہ درخواست دیتے وقت اصل مسئلہ درست کریں۔ اس میں تاریخیں، علاقائی مؤثریت، سرٹیفکیٹ کی عبارت، بیمہ کنندہ کی قبولیت یا دوسری دستاویزی خرابی ٹھیک کرنا شامل ہو سکتا ہے۔
نتیجہ
سفری انشورنس کی وجہ سے شینگن ویزا مسترد ہونا، انشورنس کلیم مسترد ہونے جیسا نہیں۔ پہلی صورت ویزا کے لیے کافی اور مؤثر انشورنس کے ثبوت سے متعلق ہے، دوسری بعد میں ہونے والے خرچ کی معاہدے کے تحت کوریج سے۔
اگر آپ خریدنے کے لیے تیار ہیں تو دونوں پہلوؤں سے پالیسیوں کا موازنہ کریں: کیا سرٹیفکیٹ ویزا کے عمل کی شرائط پوری کرے گا، اور یورپ میں طبی مدد کی ضرورت پڑنے پر پالیسی عملاً کام آئے گی؟ SchengenSure آپ کو مختلف انتخاب کا موازنہ کرنے میں مدد دے سکتا ہے، لیکن آخری جانچ ہمیشہ آپ کی درخواست دیکھنے والے قونصل خانے کی موجودہ سرکاری شرائط کے مطابق ہونی چاہیے۔
اکثر پوچھے جانے والے سوالات
کیا سفری انشورنس کی وجہ سے شینگن ویزا مسترد ہو سکتا ہے؟
جی ہاں۔ یورپی یونین کا ویزا کوڈ انکار کی گنجائش دیتا ہے اگر سفری طبی انشورنس کے پابند درخواست گزار نے کافی اور مؤثر کوریج کا ثبوت نہ دیا ہو۔
کیا بھارتی سفری انشورنس شینگن ویزا کے لیے قبول ہوتی ہے؟
ہو سکتی ہے۔ درخواست دیکھنے والے قونصل خانے کے ضابطے دیکھیں۔ بھارت میں بعض شینگن مشن منظور شدہ بھارتی بیمہ کنندگان کی شرائط شائع کرتے ہیں۔
کیا EUR 30,000 کی کوریج ویزا قبولیت کی ضمانت کے لیے کافی ہے؟
نہیں۔ یہ کم از کم طبی کوریج ہے، لیکن پالیسی کو علاقے، مدت اور متعلقہ طبی اور وطن واپسی کی کوریج کی لاگو شرائط بھی پوری کرنی ہوتی ہیں۔
کیا ملکی صحت انشورنس شینگن ویزا کے لیے مؤثر ہے؟
خودبخود نہیں۔ اسے شینگن سفری طبی انشورنس کی لاگو شرائط پوری کرنا اور قونصل خانے کے لیے قابلِ قبول ہونا ضروری ہے۔
اگر ویزا ملنے کے بعد میرا انشورنس کلیم مسترد ہو جائے تو؟
یہ انشورنس معاہدے کا الگ مسئلہ ہے۔ کلیم کا فیصلہ، استثنا، ثبوت کی ضروریات اور پالیسی کے تحت شکایت یا اپیل کا طریقہ دیکھیں۔
شینگن سفری انشورنس بھارت سے خریدوں یا یورپ سے؟
صرف ملک کے نام کے بجائے قونصل خانے کی قبولیت اور اصل پالیسی کی بنیاد پر چنیں۔ سرٹیفکیٹ کی مطابقت، کلیمز کی وصولی، مدد، ادائیگی کے انتظام، استثنا، کٹوتیوں اور دستاویزات کی ضروریات کا موازنہ کریں۔