已于2026年8月16日根据官方来源审阅核实
申根签证因保险被拒,可能让人觉得受到针对,尤其是在花了数周收集银行流水、预订记录、工作证明和邀请函之后。不过,保险材料的问题通常比起初看起来更具体、范围更小。
根据SchengenSure的《2024年申根签证统计》一文,总体拒签率从2023年的16%下降到2024年的14.8%。5 这仍然意味着大约每7名申请人中有1人被拒。拒签并不一定意味着申请人不够小心或不适合旅行。有时,文件可能只是没有清晰地提供所需的信息。
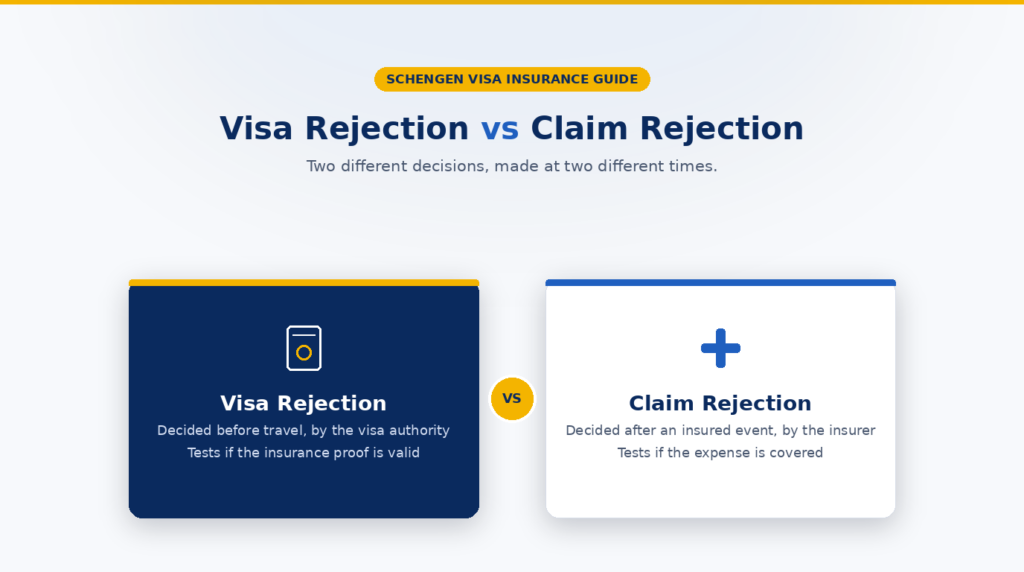
未能提供充分、有效的旅行医疗保险证明,可能导致申根签证被拒。这是签证申请阶段的材料合规问题。旅行保险拒赔则不同:它发生在保险事故之后,由保险公司根据保单条款判断某项费用是否在保障范围内。
关键是把保险问题与申请的其他部分分开看。如果拒签理由明确涉及旅行医疗保险,请按照下列问题核对保险证明和保单条款。不要以为换一个标志、再买一份保险就能解决问题;新材料必须修正真正的缺陷。
如果为父母准备材料,请亲自检查保险证明,不要假定代理、银行或保险公司已正确填写所有细节。
旅行保险真的会导致申根签证被拒吗?
是的。根据《欧盟签证法典》,1 对于必须持有旅行医疗保险的申请人,需要证明保障充分且有效。通常,保险应涵盖整个计划停留期间,在整个申根地区有效,并针对相关医疗及遣返风险提供至少EUR 30,000的保障。
《签证法典》也将未能提供充分、有效的旅行医疗保险证明列为拒签理由.1
|
核心要点: 申根签证因保险被拒,关注的是保险证明是否符合签证要求;保险理赔被拒,关注的则是事后发生的费用是否属于保险合同的赔付范围。 |
“旅行医疗保险无效”可能意味着什么?
如果保险证明或保单未能清楚满足规定条件,就可能造成签证问题。常见情况包括:
- 未能覆盖整个计划停留或过境时间;
- 保障地区未覆盖所要求的整个申根地区;
- 医疗保额低于EUR 30,000的最低要求;
- 紧急医疗、住院治疗或遣返保障缺失或表述不清;
- 证明文件未能清晰地标识申请人;
- 保险公司或产品不符合某国领事馆的特定接受规定;
- 保险日期与行程安排之间存在不一致。
问题可能并非在于保险公司本身“有问题”。提交的证明材料可能仅仅不适用于该签证申请。1
申根签证因保险被拒与旅行保险拒赔的区别
|
因旅行保险而被拒签 |
保险理赔被拒 |
|
发生在签证申请过程中 |
发生在保险事故之后 |
|
由签证机关决定 |
由保险公司或理赔管理机构决定 |
|
核对保险证明是否充分、有效 |
核对费用是否在合同保障范围内 |
|
可能在出发前阻止旅行 |
可能使旅客在旅行期间或之后自费承担支出 |
|
需要检查拒签原因及签证程序 |
需要检查除外责任、证明材料及理赔程序 |
这两项决定彼此独立。保单可能获准用于签证,但之后的理赔仍可能因除外责任或其他条款被拒。保单也可能提供实用的医疗保障,却因保险证明不符合领事馆的材料规定而造成签证问题。
印度旅行保险可以用于申根签证吗?
可以,但申请人不应认为所有印度保单都获接受。2,3,4
对于在印度申请的人士,德国驻印度使领馆说明:印度出具的旅行医疗保险,仅接受其公布名单上获认可的印度旅行保险公司所提供的产品。2,3 该指南也说明,可以在其他国家购买保险,前提是对保险公司的索赔能够在某个申根国家获得追偿。
因此,更有用的问题是:“审理我申请的领事馆,是否接受这家保险公司、这个计划和这份保险证明?”
确定需要申根保险后,应该在哪里买?
从两个方面比较保单:签证接受情况和实际理赔支持。
先核对保险材料是否符合签证要求
付款前,请确认保险证明将列明:
- 您的正确姓名和旅行日期;
- 所需的地域有效性;
- 至少EUR 30,000的医疗保障;
- 紧急医疗、住院和遣返保障;
- 领事馆对保险公司或保险证明的任何特定要求。
如果保单不满足签证材料清单,其他保障也无法解决申请中的问题。
再比较保单在紧急情况下如何运作
两份均符合申根要求的保单,也可能带来不同的旅行体验。请比较:
- 24/7紧急援助;
- 是否可安排医院直接结算或付款担保,以及适用条件;
- 是否需要先支付费用并寻求报销;
- 除外责任、既往病症规定和免赔额;
- 所需文件或翻译要求;
- 通知截止日期;
- 支持的语言和联系方式。
不要认为欧洲或目的地国家的保险公司就一定提供免垫付治疗,也不要认为印度保险公司一定要求先付款再报销。这些安排取决于保单和援助网络。
印度保险公司与欧洲或目的地保险公司:哪些因素最重要?
保险公司的所在地只是一个因素。
|
需要比较的内容 |
这为什么重要 |
|
领事部门的认可 |
保单必须适用于签证申请 |
|
保险证明的清晰程度 |
清晰的证据可以减少文件相关问题 |
|
在申根地区追偿保险索赔的可能性 |
《签证法典》中的相关考量 |
|
紧急援助 |
在境外需要医院援助时很重要 |
|
医院直接结算的可用性 |
在可行的条件下,可能减少前期支付 |
|
除外责任与免赔额 |
影响保险公司实际支付的金额 |
|
文件要求 |
当医疗记录是外语时,这一点很重要 |
|
签证被拒时的保单取消条款 |
只有在合同明确包含时才适用 |
比较工具可以缩小选择范围,但购买前务必仔细阅读保险条款和官方签证清单。
SchengenSure: 按签证适用性、医疗保障、援助模式和理赔流程,比较申根旅行保险方案。
简单示例:两种不同的拒绝
旅客甲: 申请人提交了可接受的保单并取得签证。旅行期间发生医疗费用,之后因该费用属于保单除外责任而被拒赔。签证决定和理赔决定是独立的。
旅客乙: 申请人购买了旅行保险,但保险证明未能显示充分、有效的申根保障。签证机关在出行前拒绝申请。此时并未发生保险理赔。
旅客甲需要检查理赔决定及保单条款;旅客乙需要处理拒签原因,并核对申诉或重新申请所需的保险证明。
常见保险错误
- 在未检查保险证明的情况下,购买最便宜的保险。
- 将本国医疗保险与申根旅行医疗保险混淆。
- 以为仅有EUR 30,000保额就能保证符合要求。
- 选择错误的旅行日期。
- 忽视国家特定认可的保险公司规则。
- 上传付款收据而不是所需的证明文件。
- 假设信用卡旅行保险自动满足所有要求。
- 只关注签证受理,而不关注在国外处理索赔。
申根签证保险要求:投保前核对清单
☐ 查看当前的领事签证清单。
☐ 确认适用于所需申根地区的有效性。
☐ 确认至少EUR 30,000的医疗保障。
☐ 确认紧急医疗、住院和遣返保障。
☐ 查看是否适用已批准的保险公司名单。
☐ 阅读除外责任、免赔额和既往病症条款。
☐ 核对紧急援助及报销或医院直接结算程序。
☐ 保存保险证明、保单条款及紧急联系方式。
申根签证因旅行保险被拒后,该怎么办??
如果理由是旅行医疗保险不足或无效,请将已提交的材料与官方清单和《签证法典》要求逐项比较。然后按照作出拒签决定的成员国规定,办理申诉或重新申请。
重新申请时,要修正真正的问题。这可能涉及日期、保障地区、保险证明的表述、保险公司的接受情况或其他材料缺陷。
结语
申根签证因旅行保险被拒,不等于旅行保险理赔被拒。前者关乎是否提供了签证所需的充分、有效保险证明;后者关乎事后发生的费用是否属于合同保障范围。
准备投保时,请同时从这两个方面比较保单: 保险证明是否满足签证程序要求?在欧洲需要医疗援助时,保单是否能在实际使用中发挥作用? SchengenSure 可以帮助您比较方案,但最终仍须对照受理申请领事馆的现行官方要求核实。
常见问题
旅行保险会导致申根签证被拒吗?
会。《欧盟签证法典》规定,必须持有旅行医疗保险的申请人如未能提供充分、有效保障的证明,可以被拒签。
印度旅行保险可以用于申根签证吗?
可以,但需核对受理申请领事馆的规定。部分驻印度申根国家使领馆公布了获认可印度保险公司的相关要求。
EUR 30,000保障足以保证签证获批吗?
不能。这只是最低医疗保额,保单还必须满足适用的地区、期限,以及相关医疗和遣返保障要求。
本国医疗保险可以用于申根签证吗?
不一定。它需要符合适用的申根旅行医疗保险要求,并获领事馆接受。
取得签证后,保险理赔被拒怎么办?
这是独立的保险合同问题。请检查理赔决定、除外责任、证明材料要求,以及保单规定的投诉或申诉程序。
申根旅行保险应该在印度买,还是在欧洲买?
应根据领事馆接受情况和保单本身选择,不能仅看国家标签。比较保险证明合规性、索赔追偿可能性、援助、付款安排、除外责任、免赔额和材料要求。